¿Qué es el estado de resultados de un restaurante?
El estado de resultados de un restaurante, que en inglés se llama P&L, es el reporte de ventas, costos y utilidad de un periodo, y responde una sola pregunta: ¿ganó dinero el restaurante en esos días? SpotOn explica que puede cubrir una semana, un mes, un trimestre o un año, y que cada costo se lee como porcentaje de la venta. Una línea de $390,000 de mano de obra no dice nada hasta que sabes si vendiste $900,000 o $1,200,000.
El orden casi no cambia. SpotOn lista cinco grupos: ventas, costo de ventas, mano de obra, costos controlables y costos no controlables, de los más fáciles de mover a los más difíciles. La primera línea son las ventas netas, que SpotOn define como ventas sin el impuesto, con descuentos y cortesías ya considerados. En México eso significa sin IVA: según Praxium Consultores, los alimentos preparados para consumirse en el lugar, para llevar o a domicilio causan IVA al 16% (arts. 1 y 2-A de la Ley del IVA). Si una cuenta es de $1,000 más IVA, el cliente paga $1,160 y tus ventas son $1,000. Las propinas tampoco son tuyas: el artículo 346 de la Ley Federal del Trabajo dice que el patrón no puede reservárselas ni tener participación alguna en ellas.
Un estado de resultados no es un reporte de efectivo. Un restaurante puede mostrar utilidad en un periodo en que pagó tarde una factura grande, o mostrar pérdida con el banco en buen estado. KLR pone el flujo de efectivo como el primero de sus cinco errores contables comunes en restaurantes. El estado de resultados dice si tu forma de operar gana dinero; el banco dice si cubres esta semana. La guía de punto de equilibrio explica qué costos se mueven con las ventas y cuáles no.
¿Qué significa cada línea del estado de resultados de un restaurante?
Cada línea le quita otro pedazo a las ventas netas: primero el costo de ventas, luego mano de obra, gastos controlables y ocupación, después administración, depreciación e intereses, y lo que queda es la utilidad antes de impuestos. Aquí van cuatro semanas (28 días) de un restaurante de servicio completo hipotético. Todas las cifras son inventadas, incluidos los $84,000 de cargas y prestaciones, que son un marcador de posición para el dato real de tu nómina.
| Línea | Cuatro semanas | % de ventas netas |
|---|---|---|
| Ventas brutas (sin IVA) | $1,260,000 | |
| Descuentos y cortesías | -$60,000 | |
| Ventas netas | $1,200,000 | 100.0% |
| Alimentos | $276,000 | 23.0% |
| Bebidas | $84,000 | 7.0% |
| Desechables y empaques | $18,000 | 1.5% |
| Costo de ventas | $378,000 | 31.5% |
| Utilidad bruta | $822,000 | 68.5% |
| Salarios del personal operativo | $246,000 | 20.5% |
| Sueldos de gerentes | $60,000 | 5.0% |
| Cargas y prestaciones (supuesto) | $84,000 | 7.0% |
| Total de mano de obra | $390,000 | 32.5% |
| Costo primo (nota: costo de ventas + mano de obra) | $768,000 | 64.0% |
| Luz, gas y agua | $57,600 | 4.8% |
| Comisiones de terminal bancaria | $30,000 | 2.5% |
| Marketing y plataformas | $24,000 | 2.0% |
| Mantenimiento y reparaciones | $18,000 | 1.5% |
| Limpieza y suministros | $18,000 | 1.5% |
| Software y otros | $12,000 | 1.0% |
| Gastos controlables | $159,600 | 13.3% |
| Renta | $108,000 | 9.0% |
| Seguros, predial y cuotas del inmueble | $12,000 | 1.0% |
| Ocupación | $120,000 | 10.0% |
| Utilidad de operación del restaurante | $152,400 | 12.7% |
| Administración y oficina central | $60,000 | 5.0% |
| Depreciación | $24,000 | 2.0% |
| Gastos financieros (intereses) | $18,000 | 1.5% |
| Utilidad antes de impuestos | $50,400 | 4.2% |
El costo primo es una nota: lo calculas con dos líneas de arriba y no se vuelve a restar.
El costo de ventas es lo que consumiste de alimentos, bebidas y desechables, no lo que compraste. Restaurant365 da la fórmula como inventario inicial más compras adicionales menos inventario final, así que los conteos al inicio y al final del periodo deciden esta línea. La mano de obra son los sueldos devengados en el periodo más impuestos sobre nómina, prestaciones y seguros, según Restaurant365. En México eso incluye provisionar el aguinaldo, que el artículo 87 de la Ley Federal del Trabajo fija en quince días de salario como mínimo antes del 20 de diciembre, y no dejarlo para un golpe en diciembre. La guía de costo laboral hace esa cuenta completa.
El costo primo suma las dos. GSS considera sano de 55% a 65% de las ventas y una alerta arriba de 68%, y Restaurant365 pone la meta de servicio completo en 60% a 65% y la de servicio rápido en 55% a 60%. El 64.0% del ejemplo funciona, pero sin colchón.
Los gastos controlables son los que un gerente puede mover de un periodo a otro. La ocupación la fija el contrato de renta, y GSS da una meta de 6% a 10% de las ventas, así que el 10.0% del ejemplo está en el límite y no se arregla desde la cocina. La utilidad de operación es lo que gana el restaurante en sí; administración, depreciación e intereses pertenecen a la empresa que está detrás, por eso van debajo.
¿Cuál es un buen margen de utilidad en un restaurante?
WhippleWood CPAs ubica el margen típico de un restaurante de servicio completo entre 3% y 8% de las ventas, y la mediana de la National Restaurant Association para 2024 fue 2.8% antes de impuestos; las dos son cifras de Estados Unidos. No encontramos un promedio publicado para México con fuente y método claros, así que usamos las de allá, marcadas como tales, y te pedimos tratarlas como referencia y no como meta.
El informe 2026 de la asociación agrega que la misma mediana fue 4% en 2019, que servicio limitado reportó 4% y que el 42% de los operadores dijo que su restaurante no fue rentable en 2025. Los rangos publicados no coinciden porque miden cosas distintas: WhippleWood da de 5% a 12% para servicio rápido y, en su apartado de preguntas, 3% a 5% para servicio completo, así que toma la parte alta de su rango como la optimista. 7shifts da 3% a 5% para servicio completo y 6% a 9% para servicio rápido.
El margen que cites cambia la respuesta. Este es el restaurante del ejemplo de tres formas.
| Margen | Ejemplo | Qué te dice |
|---|---|---|
| Utilidad bruta | 68.5% | Lo que queda después de ingredientes y desechables; refleja precios de menú y costo de alimentos |
| Utilidad de operación | 12.7% | Lo que gana la operación del restaurante antes de administración, depreciación e intereses |
| Utilidad antes de impuestos | 4.2% | La cifra que describe la mediana de 2.8% de la asociación |
El mismo restaurante puede decir con honestidad 12.7% o 4.2%. Compara lo parecido: la cifra antes de impuestos contra medianas antes de impuestos.
Los movimientos pequeños pesan mucho en un margen tan delgado. Dos puntos de costo de alimentos sobre $1,200,000 son $24,000, casi la mitad (48%) de los $50,400 de utilidad del ejemplo. La guía de reglas de costos revisa de dónde salen los benchmarks más repetidos.
Lo que no funciona es perseguir una mediana: cubre todos los tamaños y formatos y no sabe cuánto pagas de renta. Compárate primero con tus últimos cuatro periodos y luego con tus otras sucursales. La calculadora de margen de utilidad hace la cuenta de un periodo.
¿Cómo se lee el estado de resultados de varias sucursales?
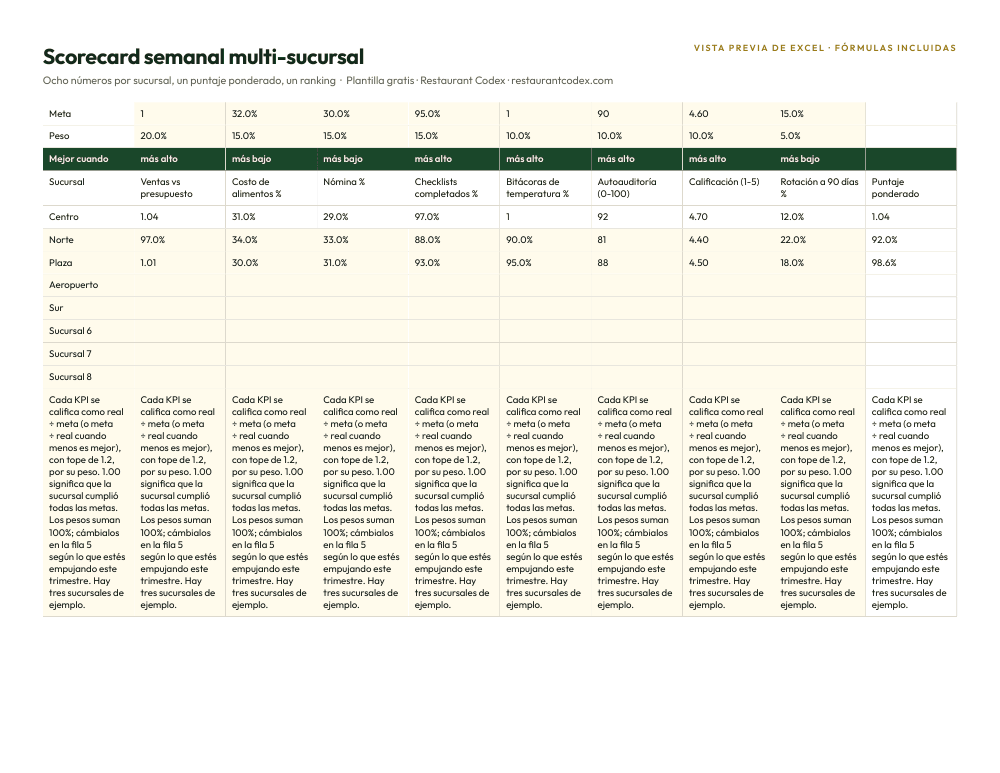
Lees el estado de resultados de varias sucursales poniendo las líneas de cada una lado a lado como porcentaje de las ventas netas, con las mismas cuentas, el mismo periodo y las mismas reglas de qué va dónde. 7shifts dice que llevar un estado de resultados por sucursal permite comparar y ubicar rápido cuál rinde menos y por qué. Aquí está el restaurante del ejemplo (A) junto a una segunda sucursal hipotética (B) en las mismas cuatro semanas.
| Cuatro semanas | Sucursal A | Sucursal B | Diferencia |
|---|---|---|---|
| Ventas netas | $1,200,000 | $1,020,000 | -$180,000 |
| Costo de ventas | 31.5% | 31.0% | -0.5 pts |
| Mano de obra | 32.5% | 36.5% | +4.0 pts |
| Costo primo | 64.0% | 67.5% | +3.5 pts |
| Gastos controlables | 13.3% | 13.5% | +0.2 pts |
| Ocupación | 10.0% | 11.8% | +1.8 pts |
| Utilidad de operación | 12.7% | 7.2% | -5.5 pts |
B queda a medio punto de la raya de 68% que marca GSS. Mano de obra y ocupación juntas pesan 5.8 puntos más en B, y el costo de ventas es medio punto mejor, así que esas dos líneas explican más que toda la diferencia.
Los pesos enseñan algo que los porcentajes esconden. B gasta $372,300 en mano de obra contra $390,000 de A, solo $17,700 menos con $180,000 menos de ventas (15% menos). Y la ocupación cuesta lo mismo en pesos en las dos, $120,000, así que en B pesa más solo porque se vende menos. El estado de resultados te dice qué líneas están desviadas, pero no si B tiene demasiado personal para su volumen o simplemente vendió poco en este periodo.
Para que la comparación sirva, algunas reglas tienen que ser iguales en todas partes:
- El mismo catálogo de cuentas, para que "suministros" signifique lo mismo en cada sucursal.
- El mismo periodo: GSS recomienda 13 periodos de cuatro semanas al año, de 28 días cada uno.
- Sueldos de gerentes contados como mano de obra en todas, incluso donde el dueño atiende sin cobrar: pon lo que le pagarías a otra persona.
- El mismo trato a descuentos, cortesías, tarjetas de regalo, impuestos y costos centrales.
En México hay dos matices. La Conasami fijó para 2026 un mínimo de $440.87 diarios en la Zona Libre de la Frontera Norte contra $315.04 en el resto del país, 39.9% más, así que la mano de obra de una sucursal fronteriza no se compara con la del centro sin ajustar. Y la mayoría de los grupos es regional: según nuestro análisis del DENUE 05/2026 del INEGI, al menos 875 grupos con razón social operan entre 2 y 15 locales y 73.3% de ellos está en un solo estado, así que es probable que tus sucursales compartan salario mínimo. Los datos están en la guía de datos del sector.
Lo que no funciona es mirar solo el consolidado: promedia a la sucursal fuerte con la débil y todo parece aceptable. La guía para operar varias sucursales cubre el resto de la operación.
¿Necesitas un reporte semanal además del cierre mensual?
Sí: un reporte semanal rápido te enseña qué pasó cuando aún puedes cambiarlo, y el cierre del periodo te dice cuánto costó de verdad. 7shifts recomienda actualizar el estado de resultados cada semana y señala que la mayoría de los dueños lo revisa mensualmente como mínimo, y cada semana si quieren atrapar problemas a tiempo.
| Vista | Qué lleva | Qué es estimado | Qué te ayuda a decidir |
|---|---|---|---|
| Reporte diario | Ventas, mano de obra, cortesías, descuentos, cancelaciones | La mano de obra es la cifra del punto de venta, no la nómina final | El personal de mañana y los problemas de la noche |
| Estado de resultados semanal | Las líneas principales de siete días | El costo de alimentos, si no cuentas el inventario cada semana | El rol, las porciones y las compras de la semana siguiente |
| Cierre del periodo | Todas las líneas, con inventario contado y facturas por pagar | Muy poco | Precios, menú, renta e inversión |
Restaurant365 describe su reporte rápido (flash report) como el desempeño de un solo día en una o varias sucursales, con ventas, mano de obra, cortesías, descuentos, tarjetas de regalo redimidas y cancelaciones, por día, semana acumulada y periodo acumulado, y toma la mano de obra del punto de venta. GSS dice que esperes un estado de resultados preliminar entre 5 y 7 días hábiles después del cierre y uno final en 10, así que el cierre sirve para decisiones del trimestre y no de la semana.


Toma una semana hipotética. La mano de obra de $300,000 sale en 36.0% cuando el promedio del periodo es 32.5%: 3.5 puntos, o $10,500. Si lo ves el lunes, corriges el rol de la semana siguiente. Si lo ves en el cierre, ya se repitió varias semanas. La guía de costo laboral explica cómo armar el rol a partir de un pronóstico.
¿Cuáles son los errores más comunes en un estado de resultados?
Los errores más comunes son estimar el costo de alimentos sin contar el inventario, llevar la contabilidad solo por lo que se cobra y se paga, reportar por mes calendario y meter en ventas o en mano de obra lo que no va ahí. Cada uno hace que el estado de resultados se vea más limpio de lo que está el restaurante.
| Error | Qué le hace al estado de resultados | Cómo se arregla |
|---|---|---|
| IVA o propinas dentro de las ventas | Infla la línea de arriba y los costos parecen más bajos (IVA 16% según Praxium; propinas, LFT art. 346) | Ventas netas sin IVA ni propinas |
| Tarjetas de regalo contadas como venta al venderlas | Baker Tilly explica que, bajo la norma contable de Estados Unidos, son un pasivo hasta que se redimen | Pregunta a tu contador cómo registrarlas en México |
| Sin conteo regular de inventario | El ejemplo de GSS, en dólares: $100,000 de compras semanales con 2% de variación sin detectar son $2,000 a la semana, $104,000 al año | Contar el mismo día cada semana o periodo; mira la guía de inventario |
| Contabilidad de caja | Según GSS, esconde facturas sin pagar, mano de obra devengada y pagos próximos a proveedores | Registrar el costo cuando lo incurres, no cuando lo pagas |
| Meses calendario | Los meses con cinco fines de semana superan a los de cuatro (GSS) | Usar 13 periodos de cuatro semanas |
| Mano de obra sin cargas, aguinaldo ni sueldos de gerentes | Subestima la mano de obra; en el ejemplo, las cargas son 7.0 puntos | Contar todo lo que lista Restaurant365: sueldos, impuestos, prestaciones y seguros |
| Dinero personal y del negocio mezclado | KLR lo llama uno de los errores más costosos de los dueños; los gastos se clasifican mal y no se sabe cuánto ganas | Cuentas separadas y una línea para lo que retiras |
Hay un error que en México casi nadie ve venir: la PTU. La Ley Federal del Trabajo toma como utilidad de cada empresa su renta gravable conforme a la Ley del ISR (art. 120), la STPS describe el reparto como 10% de las utilidades, una empresa nueva queda exenta su primer año (art. 126) y los años de pérdida no se compensan con los de ganancia (art. 128). Si la renta gravable del año fuera igual a trece periodos como el del ejemplo, $50,400 por 13 son $655,200 y la PTU sería $65,520. Casi nunca coinciden la renta gravable y la utilidad contable, pero el orden de magnitud sirve para separar una parte cada periodo en lugar de enterarte en mayo. Pregunta a tu contador.
Un reporte ordenado no rescata libros malos: GSS advierte que hacer contabilidad encima de errores de registro sin corregir produce un estado de resultados que parece completo pero tiene errores de estructura. Arregla primero los conteos y la clasificación, y al final el reporte.
¿Dónde encaja Restaurant Codex?
Restaurant Codex no genera un estado de resultados. No es un punto de venta ni un sistema de contabilidad o de nómina, así que tus estados siguen en tu software contable. Tampoco da seguimiento a la mano de obra.
Lo que hace toca las líneas del estado de resultados que nacen en la cocina y en la bodega. Inventario lee las facturas de proveedores línea por línea y marca los aumentos de precio, hace conteos ciegos en el celular, registra la merma con su motivo y muestra el costo de alimentos por local con un resumen de todos. Así la línea de costo de ventas tiene un conteo detrás. La vista multi-sucursal pone los locales lado a lado en listas diarias y en un marcador de fin de día, que compara cómo salió el trabajo y no el dinero.
Codex Copilot es un agente de IA que puede conectarse con herramientas de punto de venta, contabilidad, nómina y turnos mediante MCP, y esa es la vía para preguntarles a tus números. La guía de merma e inventario muestra cómo se ven esos conteos.
Restaurant Codex
El mismo checklist, en cada celular, con foto de prueba
Restaurant Codex convierte esta plantilla en una tarea activa, con marcas de tiempo, fotos y una vista de todas las sucursales. Tráela a una sesión de trabajo de 30 minutos y te mostraremos cómo funcionaría en tus sucursales.
Por el equipo de Restaurant Codex
Escrito con operadores que dirigen grupos de restaurantes con varias sucursales. Revisado contra el FDA Food Code y las fuentes listadas abajo.
Fuentes
- National Restaurant Association, State of the Restaurant Industry 2026 (en inglés)
- WhippleWood CPAs, Restaurant Financial Benchmarks, actualizado en abril de 2026 (en inglés)
- SpotOn, How to Read a Restaurant P&L Statement + Free Template (en inglés)
- GSS, Restaurant P&L Statement Guide for Multi-Unit Restaurant Operators (en inglés)
- GSS, The Seven Restaurant Accounting Mistakes (en inglés)
- 7shifts, Free Restaurant P&L Template (en inglés)
- Restaurant365, How to Calculate Prime Cost in a Restaurant (en inglés)
- Restaurant365 documentation, Flash Report (en inglés)
- Baker Tilly, Balancing act: how to account for your restaurant gift cards (en inglés)
- Kahn Litwin (KLR), 5 Common Restaurant Accounting Mistakes (en inglés)
- Praxium Consultores, Guía fiscal para restaurantes en México 2026
- Orden Jurídico Nacional, Ley Federal del Trabajo, texto vigente con última reforma del 30 de septiembre de 2024
- Secretaría del Trabajo y Previsión Social, Todo lo que necesitas saber del Reparto de Utilidades
- Comisión Nacional de los Salarios Mínimos, Incremento a los salarios mínimos para 2026
- INEGI, Directorio Estadístico Nacional de Unidades Económicas (DENUE) 05/2026, descarga masiva, sector 72