¿Qué es el punto de equilibrio de un restaurante?
El punto de equilibrio de un restaurante es el nivel de ventas en el que los ingresos igualan a todos los costos, de modo que el periodo cierra sin utilidad y sin pérdida. OpenStax, en su texto de contabilidad administrativa (en inglés), lo describe como el punto en que un negocio ni pierde ni gana, y advierte que ningún negocio aguanta mucho tiempo por debajo de él.
Es un piso y no una meta. En el equilibrio no ganas nada del negocio, y un restaurante que da justo ese número no tiene colchón para una semana lenta. Los datos de Estados Unidos dan una idea de qué tan común es quedarse corto: la National Restaurant Association (NRA) reportó en su informe State of the Restaurant Industry 2026 que el 42% de los operadores dijo que su restaurante no fue rentable en 2025. Es un dato de allá y no de México, pero explica por qué conviene sacar este número antes de firmar un contrato de renta y otra vez cada vez que se mueve un costo.
¿Cómo se calcula el punto de equilibrio en ventas y en comensales?
Calculas el punto de equilibrio en ventas dividiendo tus costos fijos del mes entre el margen de contribución, y los comensales dividiendo esas ventas entre tu ticket promedio. El margen de contribución es lo que queda de cada peso vendido después de los costos variables, o sea 1 menos los costos variables como porcentaje de la venta.
OpenStax muestra las mismas fórmulas con un despacho contable (en dólares): $14,000 de costos fijos y $250 de contribución por declaración dan 56 declaraciones, y $14,000 entre un margen de 0.625 dan $22,400 de ventas. Aquí va la versión restaurante, con números inventados para un restaurante de servicio completo de 50 lugares en la Ciudad de México.
Dos cosas antes de sumar. Primero, trabaja con ventas sin IVA. Los precios del menú ya traen el impuesto: la Ley del IVA fija la tasa general en 16% (art. 1) y la aplica a los alimentos preparados para consumirse en el establecimiento, para llevar o a domicilio (art. 2-A, fracción I), así que una cuenta de $400 por persona son $344.83 de venta. Segundo, deja fuera las propinas. El artículo 346 de la Ley Federal del Trabajo dice que los patrones no pueden reservarse ni tener participación alguna en ellas, así que no son venta tuya.
| Costo fijo, por mes | Monto |
|---|---|
| Renta | $85,000 |
| Sueldos del gerente y del jefe de cocina, con cuotas patronales | $78,000 |
| Pago de crédito | $22,000 |
| Servicios base (luz, agua, gas, internet) | $18,000 |
| Seguros | $6,000 |
| Mantenimiento y reparaciones | $8,000 |
| Marketing | $7,000 |
| Software y suscripciones | $5,500 |
| Contador y permisos | $9,500 |
| Total fijo | $239,000 |
| Costo variable, porcentaje de la venta | Porcentaje |
|---|---|
| Costo de alimentos y bebidas | 33% |
| Mano de obra por hora | 17% |
| Comisiones de la terminal bancaria | 2.5% |
| Desechables, insumos de limpieza y otros | 3.5% |
| Total variable | 56% |
El margen de contribución es 100% menos 56%, o sea 44%. Entonces:
- Ventas de equilibrio: $239,000 ÷ 0.44 = $543,182 al mes, que son $125,350 a la semana o $20,892 en cada uno de 26 días de operación.
- Comensales de equilibrio: $543,182 ÷ $345 de ticket promedio (sin IVA, unos $400 con IVA) = 1,574.4, así que 1,575 comensales al mes, unos 61 al día. En 50 lugares son 1.2 vueltas por día.
- Con una meta de $60,000 de utilidad al mes: ($239,000 + $60,000) ÷ 0.44 = $679,545 de ventas, 1,970 comensales, unos 76 al día.
Esa meta de utilidad es antes de impuestos. El ISR de una persona moral es de 30% sobre el resultado fiscal (LISR, art. 9), y los trabajadores participan en las utilidades según la renta gravable (LFT, arts. 117 y 120), con un porcentaje que la STPS indica hoy en 10%. Si lo que quieres es una cantidad que te quede en la bolsa, la meta antes de impuestos tiene que ser más alta, y tu contador te dice cuánto.
La utilidad a distintos niveles de venta muestra cómo se comportan los mismos costos fijos:
| Ventas al mes | Utilidad | Mano de obra total % | Costo primo % |
|---|---|---|---|
| $450,000 | -$41,000 | 34.3% | 67.3% |
| $543,182 | $0 | 31.4% | 64.4% |
| $650,000 | $47,000 | 29.0% | 62.0% |
| $700,000 | $69,000 | 28.1% | 61.1% |
La mano de obra total son los $78,000 de los sueldos fijos más 17% de la venta, y el costo primo es el costo de alimentos más esa mano de obra total. WhippleWood CPAs, citando cifras de la NRA de 2026 (de Estados Unidos), da 28% a 35% de la venta como rango habitual de costo de alimentos, 32.4% como promedio de servicio completo y 55% a 65% para el costo primo. El restaurante del ejemplo ya cae dentro de ese rango de costo primo en el equilibrio, con 64.4%, y aun así no gana nada. El costo primo no incluye la renta, el crédito ni el resto de los fijos, así que puedes estar en rango y en cero a la vez. A $650,000 el colchón sobre el equilibrio es de 16.4% de la venta.
OpenStax enumera los supuestos del método: los costos son lineales y claramente fijos o variables, el precio de venta no cambia, la mezcla de ventas no cambia y todo vale dentro de un rango relevante. Un restaurante dobla todos un poco, así que toma el resultado como una buena estimación y no como una línea exacta.


¿Qué son los costos fijos y variables en un restaurante?
Los costos fijos son los que no cambian aunque vendas más o menos en el mes, y los variables son los que se mueven con la venta. La renta, los sueldos de gerentes, el seguro, el pago del crédito, el software y la parte base de los servicios son fijos. Los alimentos, las bebidas, los desechables y las comisiones de la terminal son variables. Algunos costos quedan en medio, y cómo los clasifiques cambia la respuesta.
| Costo | Comportamiento | Cómo tratarlo |
|---|---|---|
| Renta, seguro, pago de crédito | Fijo | Costos fijos |
| Gerente y jefe de cocina con sueldo | Fijo | Costos fijos, con cuotas patronales |
| Tu sueldo, si trabajas en el restaurante | Fijo | Costos fijos, a un sueldo que aceptarías |
| Alimentos, bebidas, desechables | Variable | Porcentaje de la venta |
| Comisión de la terminal bancaria | Variable | Porcentaje de la venta |
| Mano de obra por hora | Mixto: un equipo mínimo sin importar la venta, más gente si la venta sube | Variable en esta guía; sepárala en un piso fijo y una parte variable si quieres más precisión |
| Luz, agua y gas | Mixto: una base más el consumo | La base como fija, o toda la cuenta como fija por sencillez |
| Mantenimiento y reparaciones | Mixto | Promédialo como fijo |
La mano de obra por hora es la línea que más importa. Una cocina necesita un equipo para abrir la puerta, así que en un día flojo ese costo se comporta como fijo. Tratarlo como totalmente variable hace ver mejor el equilibrio a volumen bajo, y el 17% del ejemplo es una simplificación. Sea cual sea la regla que elijas, úsala igual todos los meses, o tu punto de equilibrio cambiará por la contabilidad y no por el negocio.
¿Cuánto tarda un restaurante en llegar al punto de equilibrio?
No hay una cifra publicada única de cuánto tarda un restaurante en llegar al equilibrio, porque depende de tus costos fijos, de qué tan rápido crecen las ventas y de cuánto efectivo tienes para cubrir la diferencia. Para México no hay una cifra publicada que podamos citar. Lo que sí hay es el rango de una cadena grande y un dato de sobrevivencia de Colombia.
BJ's Restaurants, una cadena estadounidense que al 30 de diciembre de 2025 operaba 219 restaurantes de servicio completo, dice en su reporte anual del año fiscal 2025 que todos sus restaurantes nuevos suelen necesitar un año o más después de abrir para llegar a la utilidad operativa que buscan. Añade que sus ventas pueden tardar hasta tres años en asentarse en un nivel más predecible, y que la maduración va en general de dos a cinco años. Es una cadena con un balance corporativo; un restaurante independiente con un solo contrato de renta siente esa misma curva con más fuerza.
En América Latina, el dato comparable que tenemos es el de Colombia. Según nuestro análisis de los datos de Confecámaras, de los restaurantes que se matricularon en 2021 solo el 30.6% sigue con matrícula activa y renovada en 2025 o 2026. No es lo mismo que cerrar: un negocio puede seguir abierto sin renovar la matrícula, y la cifra es de otro país. Sirve para ver qué tan seguido terminan los primeros años en una baja, no para calcular el equilibrio.
Dos formas prácticas de contestarlo para tu restaurante:
- Calcula el punto de equilibrio mensual antes de abrir, modela una curva de arranque como la de la siguiente sección y mira cuántos meses de pérdida aguanta tu efectivo.
- Separa el equilibrio mensual de la recuperación de la inversión. El equilibrio pregunta si un mes cubre sus costos. La recuperación pregunta cuánto tarda la utilidad en devolverte lo que pusiste, y el pago del crédito de los costos fijos de arriba ya cuenta una parte.
¿Cómo es el punto de equilibrio de una sucursal nueva?
En una sucursal nueva la fórmula es la misma, pero las ventas arrancan por debajo del equilibrio y tardan meses en subir, así que la pregunta real es cuánto efectivo se come esa subida. Este es el restaurante del ejemplo abriendo con una curva inventada, de alrededor de 55% a 100% de un mes maduro de $650,000, con el mismo margen de 44% y los mismos $239,000 de costos fijos.
| Mes | Ventas | Utilidad o pérdida | Acumulado |
|---|---|---|---|
| 1 | $360,000 | -$80,600 | -$80,600 |
| 2 | $410,000 | -$58,600 | -$139,200 |
| 3 | $465,000 | -$34,400 | -$173,600 |
| 4 | $515,000 | -$12,400 | -$186,000 |
| 5 | $560,000 | $7,400 | -$178,600 |
| 6 | $600,000 | $25,000 | -$153,600 |
| 7 | $630,000 | $38,200 | -$115,400 |
| 8 | $650,000 | $47,000 | -$68,400 |
El resultado de cada mes se vuelve positivo en el mes 5, cuando las ventas pasan de $543,182. El acumulado sigue en negativo hasta el mes 10, y el punto más bajo, $186,000, llega en el mes 4. Es decir, necesitas al menos esa cantidad en efectivo solo para cubrir la subida, y eso es antes de cualquier gasto de preapertura. BJ's reporta unos 0.7 millones de dólares de gasto de preapertura para su restaurante nuevo del año fiscal 2025, que incluye pagar a un promedio de seis a ocho gerentes y reclutar y capacitar a un promedio de 150 empleados por hora antes de abrir. El número de un restaurante independiente será mucho menor, pero el rubro existe: sueldos, capacitación y renta se pagan antes de que llegue el primer cliente.
El ejemplo es amable en dos cosas. Una sucursal nueva suele tener un costo de alimentos más alto y más horas de mano de obra mientras el equipo aprende el menú, así que el margen de 44% saldría más bajo en los primeros meses. Y BJ's señala el riesgo contrario: que las ventas de apertura se pasen de lo sostenible. Si estás abriendo tu segunda sucursal, cómo abrir una segunda sucursal cubre la planeación alrededor de esto.
¿Cómo se baja el punto de equilibrio?
Bajas el punto de equilibrio recortando costos fijos, subiendo la parte de cada venta que queda después de los costos variables, o subiendo el ticket. Cada palanca mueve al restaurante del ejemplo en una cantidad distinta:
| Cambio | Nuevas ventas de equilibrio | Cambio contra $543,182 | Nuevos comensales de equilibrio |
|---|---|---|---|
| Subir el ticket promedio de $345 a $365, con el mismo costo variable por comensal | $507,771 | -6.5% | 1,392 |
| Bajar el costo de alimentos de 33% a 31% | $519,565 | -4.3% | 1,506 |
| Bajar la mano de obra por hora de 17% a 15% | $519,565 | -4.3% | 1,506 |
| Recortar $12,000 al mes de costos fijos | $515,909 | -5.0% | 1,496 |
| Costo de alimentos y mano de obra, 2 puntos menos cada uno | $497,917 | -8.3% | 1,444 |
Subir el ticket es lo que más baja los comensales que necesitas, pero supone que el aumento no ahuyenta a nadie, y eso se prueba, no se da por hecho. La ingeniería de menú es la forma de encontrar qué platillos aguantan un precio mayor. Los puntos de costo de alimentos salen de las porciones, los rendimientos, las compras y la merma. Los costos fijos son los más lentos de mover, porque la renta y las condiciones del crédito van por contrato; revisa qué se puede renegociar, compartir o quitar, como suscripciones que no usas y cotizaciones de seguro.
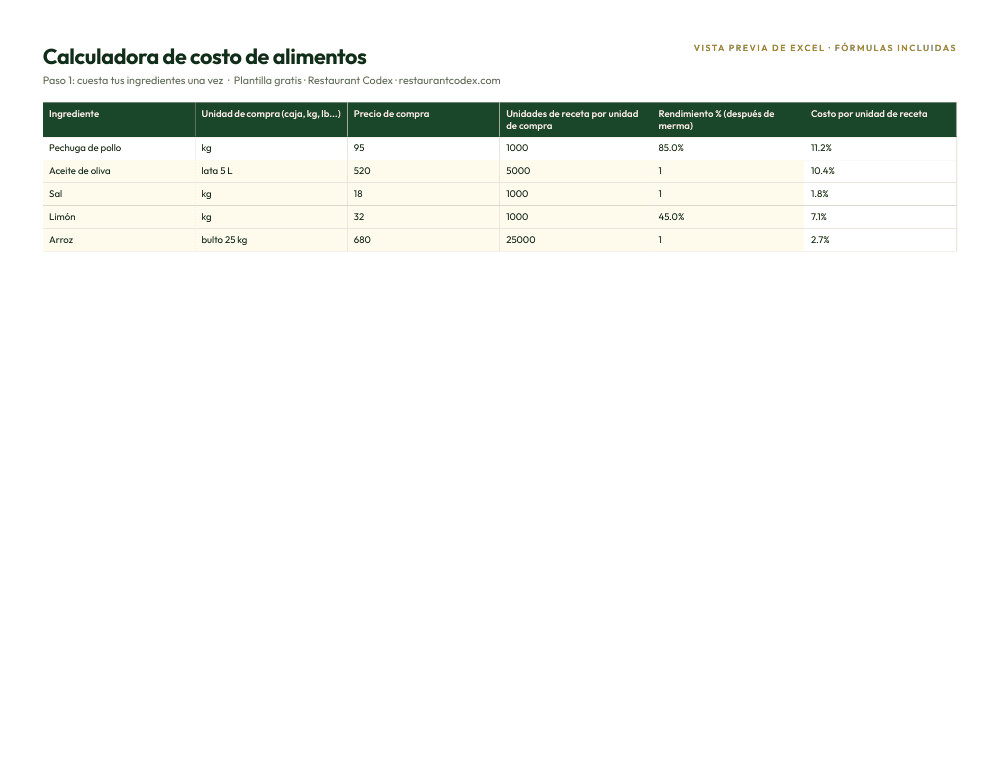
Usa la calculadora de margen de utilidad para probar tus propios números, y la calculadora de costo de alimentos de abajo para el nivel de platillo.
¿Qué debes revisar cada semana cuando ya conoces el número?
Cuando ya conoces tu punto de equilibrio, compara las ventas de cada semana con su equivalente semanal y vigila el costo primo, porque los dos te dicen pronto si el mes va bien. A $543,182 al mes la línea semanal es de $125,350. Una semana de $105,000 no hunde el mes, pero tres seguidas ya cuestan unos $27,000 de pérdida si el resto del mes llega justo al equilibrio.
La hoja de arriba sirve para esto: ventas, costo de alimentos y mano de obra por semana, con el costo primo calculado. Revísala el mismo día cada semana. Reglas prácticas de costos de restaurante lista los rangos contra los que conviene comparar los números.
Dónde encaja Restaurant Codex
Restaurant Codex ayuda con el costo de alimentos, que suele ser el costo variable más grande del punto de equilibrio. Inventario lee las facturas de los proveedores línea por línea, avisa de los aumentos de precio, hace conteos ciegos en el celular, registra la merma con su motivo y muestra el costo de alimentos por sucursal con un resumen de todas. No lleva la mano de obra, no hace tu contabilidad ni calcula el punto de equilibrio. Eso se queda en tu contabilidad y en tu hoja de seguimiento, y los números de esta guía los pones tú.
En Quanto Basta, en la Ciudad de México, los márgenes de 28% se han mantenido de forma consistente, y la ingeniería de menú y el inventario les dieron más control sobre el costo de alimentos y la merma. Hay más ejemplos en la página de clientes.
Restaurant Codex
El mismo checklist, en cada celular, con foto de prueba
Restaurant Codex convierte esta plantilla en una tarea activa, con marcas de tiempo, fotos y una vista de todas las sucursales. Tráela a una sesión de trabajo de 30 minutos y te mostraremos cómo funcionaría en tus sucursales.
Por el equipo de Restaurant Codex
Escrito con operadores que dirigen grupos de restaurantes con varias sucursales. Revisado contra el FDA Food Code y las fuentes listadas abajo.
Fuentes
- OpenStax, Principles of Accounting Volume 2: Managerial Accounting, 3.2 Calculate a Break-Even Point in Units and Dollars
- Cámara de Diputados, Ley del Impuesto al Valor Agregado (arts. 1 y 2-A)
- Cámara de Diputados, Ley Federal del Trabajo (arts. 117, 120 y 346)
- Cámara de Diputados, Ley del Impuesto sobre la Renta (art. 9)
- Secretaría del Trabajo y Previsión Social, Todo lo que necesitas saber del Reparto de Utilidades
- National Restaurant Association, State of the Restaurant Industry 2026
- BJ's Restaurants, Inc., Form 10-K for fiscal year 2025 (SEC)
- WhippleWood CPAs, Financial Benchmarks for Restaurants
- Confecámaras, Establecimientos - Agencias - Sucursales (Registro Mercantil sincronizado con el RUES), datos.gov.co