¿Qué es la regla 30/30/30 para restaurantes?
La regla 30/30/30 reparte las ventas de un restaurante en tres partes: cerca de 30% a alimentos, cerca de 30% a mano de obra, cerca de 30% a gastos fijos como renta, servicios y seguros, dejando alrededor de 10% como utilidad. Es uno de los números más repetidos en el gremio y también uno de los más difíciles de rastrear. Parts Town, un distribuidor de equipo para cocina, describe el mismo reparto en tres partes que aparece casi palabra por palabra en una docena de blogs de proveedores, pero ninguno lo atribuye a un estudio, una cámara o un autor con nombre. Suena más a un número que se repitió hasta sonar oficial que a un estándar publicado.
La aritmética es el primer problema. En Estados Unidos, el costo de alimentos promedia 32.4% de las ventas y la mano de obra tiene una mediana de 36.5%, según datos 2026 de la National Restaurant Association citados por WhippleWood CPAs. Súmalos y llegas a 68.9% antes de contar un solo peso de renta, seguros o servicios, lo que ya rebasa el 60% que la regla asume para ambos juntos. No existe una cifra equivalente publicada por CANIRAC o por INEGI para México, así que lo honesto es tomar este dato como lo que es: estadounidense, y probablemente parecido en México, donde la renta y la nómina también se llevan la mayor parte de la venta.
Eso no hace inútil la regla 30/30/30, solo imprecisa. Como recordatorio de vigilar tres rubros por separado en vez de un solo costo revuelto, cumple su función. Como objetivo a cumplir, deja a la mayoría de los restaurantes de servicio completo reprobando dos de los tres números antes de recibir el primer pedido de proveedor.
¿Qué es el costo primo, y cuánto debería ser?
El costo primo es el costo de los alimentos vendidos más la mano de obra total, sumados en un solo número, porque son los dos costos que se mueven con casi cada decisión que toma un gerente semana a semana. La renta no cambia porque el martes estuvo flojo. Un horario o un pedido de verdura sí. Restaurant365 pone el objetivo en 60% a 65% de los ingresos para servicio completo y 55% a 60% para servicio rápido, mientras que WhippleWood maneja un rango un poco más amplio para la misma razón, de 55% a 65%. La diferencia entre los dos no es una contradicción: es un recordatorio de que hasta "el" dato de referencia cambia unos puntos según quién lo publique, y tu propia mejor semana es mejor vara de medir que cualquiera de los dos por sí sola.
Así se construye el número en la práctica, para una sucursal hipotética con 90 asientos en una semana cualquiera. Digamos que reporta 280,000 pesos en ventas netas, ya sin IVA. Las compras de alimentos y bebidas de la semana suman 86,000 pesos. El inventario bajó 4,000 pesos en la semana, de 62,000 pesos al inicio a 58,000 pesos al cierre, y ese consumo se suma a las compras porque la cocina usó más de lo que compró. El costo de alimentos (COGS) queda en 90,000 pesos, 32.1% de las ventas.


La mano de obra de esa misma semana: 62,000 pesos en sueldos y salarios de cocina y servicio. Sobre esa base, la aportación patronal al INFONAVIT, 5% del salario base de cotización según la ley, suma 3,100 pesos. El ISN en Ciudad de México, 4% de la nómina, suma 2,480 pesos. Las cuotas patronales del IMSS, que varían según el salario y la prima de riesgo de cada puesto, se estiman en 13,000 pesos para esta sucursal. La provisión de PTU, el 10% de la utilidad anual que la ley obliga a repartir aunque se pague una vez al año, se provisiona semana a semana en 1,200 pesos. Suma todo y la mano de obra total llega a 81,780 pesos, 29.2% de las ventas. El costo primo de la semana es 90,000 más 81,780, o 171,780 pesos, 61.4% de las ventas netas, dentro del rango de Restaurant365 y cerca del centro del de WhippleWood. Una sola semana ahí no prueba nada. Un mes entero ahí sí dice que la sucursal está sana.
¿Qué porcentaje de costo de alimentos debe buscar un restaurante, y cómo se calcula?
Un restaurante de servicio completo debería buscar entre 28% y 35% de las ventas en alimentos, con el promedio nacional actual en Estados Unidos en 32.4%, según datos de la National Restaurant Association citados por WhippleWood. La fórmula detrás de ese número es simple: costo de alimentos % es igual al costo por porción dividido entre el precio de venta sin IVA, y el costo por porción es la suma de cada ingrediente ajustado por su rendimiento, dividida entre las porciones que rinde la receta.
Pruébalo con un platillo hipotético para ver de dónde sale cada punto. Digamos que una cocina está costeando una orden de tacos de bistec, tres piezas, con un precio de 145 pesos en el ticket, IVA incluido. Sin IVA, esa venta es de 125.00 pesos exactos.
| Ingrediente | Cantidad usada | Costo de la línea |
|---|---|---|
| Bistec de res (rendimiento 85%) | 150 g | $28.24 |
| Tortillas de maíz | 90 g | $1.62 |
| Cebolla blanca | 20 g | $0.32 |
| Cilantro | 10 g | $0.40 |
| Salsa (receta) | ración | $3.50 |
| Limón | 1 pieza | $2.00 |
| Sal y condimentos | ración | $1.00 |
Suma las siete líneas y la orden cuesta 37.08 pesos. Contra la venta neta de 125.00 pesos, el costo de alimentos es 37.08 entre 125.00, o 29.7%, dentro del rango objetivo. Si en cambio divides ese mismo costo entre el precio con IVA incluido, 145 pesos, el resultado sale en 25.6%, varios puntos más bajo de lo real. La diferencia no es un error de cálculo, es IVA que nunca fue ingreso del restaurante, cobrado a nombre del SAT; divide siempre entre la venta neta o vas a creer que tu costo está mejor de lo que está.
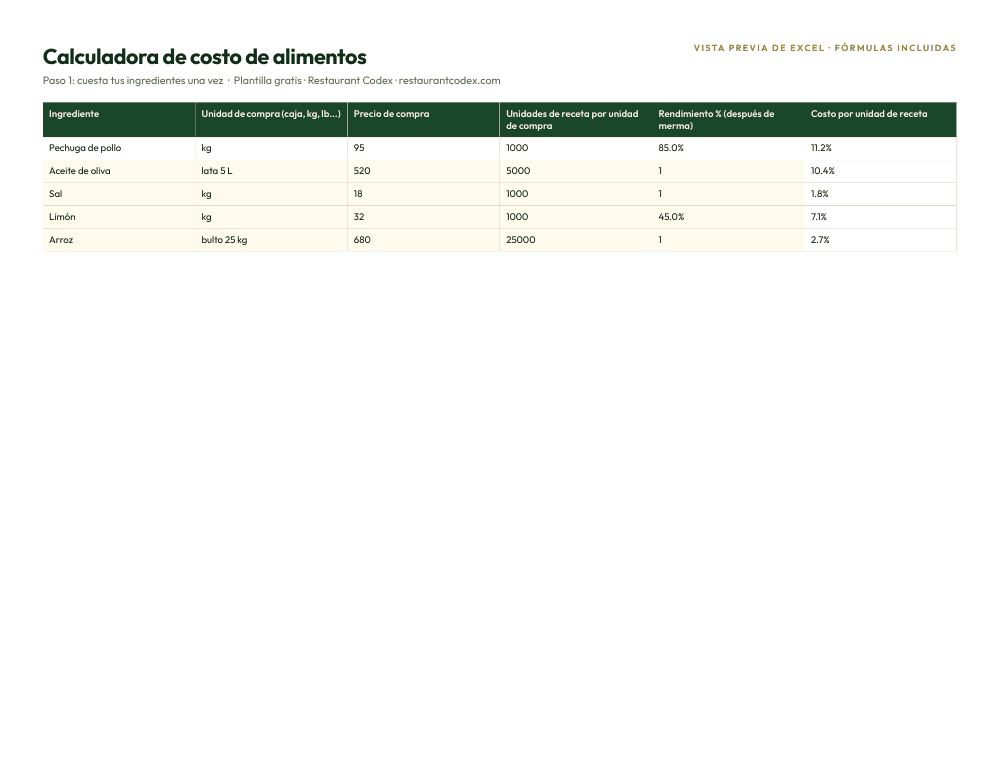
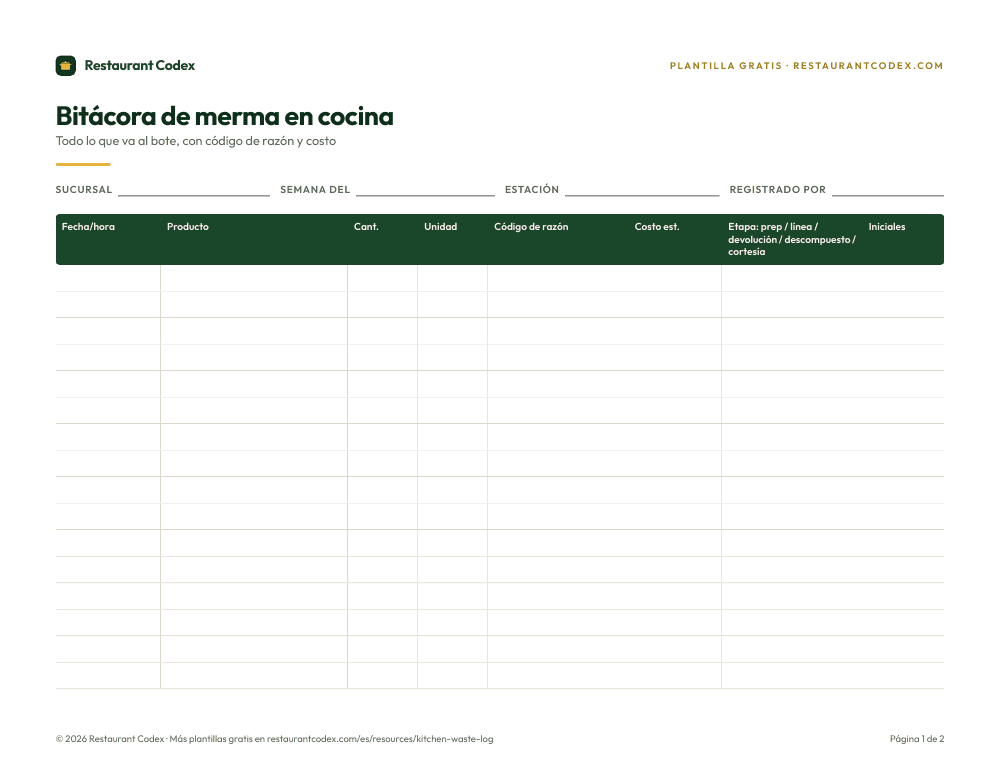
Quanto Basta, el restaurante de Jorge Merino en Ciudad de México, mantiene un margen de 28% de forma consistente, construido sobre ingeniería de menú e inventario llevado en Restaurant Codex. Esa consistencia casi siempre se apoya en los mismos dos hábitos: una ficha técnica que se vuelve a costear cuando sube el precio de un proveedor, y una bitácora de merma que atrapa el desvío antes de que aparezca como sorpresa en el estado de resultados del mes. Un costo de alimentos que sube poco a poco casi nunca es primero un problema de precios; casi siempre es merma que nadie ha registrado todavía por su causa.
¿Es alto un 25% de costo de mano de obra para un restaurante?
No por sí solo, y la respuesta depende por completo de qué tipo de restaurante está preguntando. Restaurant365 ubica el costo de mano de obra de servicio rápido cerca de 25%, el de comida casual entre 25% y 30%, y el de alta cocina entre 30% y 35%, con un objetivo general de 28% a 33% de los ingresos entre conceptos. 25% es cercano a lo normal para una operación de servicio rápido con menús más sencillos, y es bajo para un restaurante de servicio completo, donde la mediana nacional en Estados Unidos es 36.5%, según la misma fuente de la National Restaurant Association vía WhippleWood.
Comparar directamente ese 25% con una sucursal en México puede engañar igual, pero por otra razón: la cifra solo sirve si ambos lados construyeron el número de la misma forma. En Estados Unidos, "costo de mano de obra" ya incluye impuestos de nómina y beneficios. En México, el equivalente real tiene que sumar sueldos más cuotas patronales del IMSS, la aportación del 5% al INFONAVIT, el ISN del estado donde opera esa sucursal, y la provisión de PTU. Dos restaurantes que dicen tener "25% de mano de obra" pueden no estar hablando del mismo número en absoluto, y un 25% calculado sin esas cuatro piezas casi seguro está subestimado.
¿Qué es la regla 60/40 para restaurantes?
Dos reglas completamente distintas comparten este nombre, y casi ninguna página en internet conoce las dos. La versión financiera es una forma redondeada de decir lo mismo que el costo primo ya cubierto arriba: mantener alimentos más mano de obra cerca del 60% de los ingresos, dejando alrededor de 40% para gastos fijos y utilidad. No es tanto una regla publicada por separado como una manera más fácil de recordar el rango que ya publican Restaurant365 y WhippleWood.
La otra regla 60/40 fue una ley de verdad, aunque en Estados Unidos. La ciudad de Minneapolis exigía a ciertos restaurantes obtener al menos 60% de sus ingresos de la comida y no más de 40% del alcohol, una regla que empezó en 1983 para evitar que los bares en zonas comerciales se volvieran un problema para el vecindario. El concejo de la ciudad la derogó por unanimidad el 19 de septiembre de 2014, después de años de operadores argumentando que la cerveza artesanal y los cocteles de especialidad, más caros, habían hecho casi imposible cumplir la proporción sin subir el precio de la comida para compensar. Una versión distinta, 70/30, para restaurantes en zonas residenciales, se mantuvo vigente más tiempo porque estaba escrita en la carta de la ciudad y cambiarla pedía un voto ciudadano, un paso más alto que una simple votación del concejo.
Ninguna versión está exactamente mal. Son dos reglas sin relación entre sí que comparten un nombre pegajoso: una, un recordatorio financiero flexible que sigue repitiéndose en todos lados; la otra, una pieza de regulación de licencias de alcohol de los años ochenta que no obliga a nadie fuera de la ciudad que la escribió, y que ya casi tampoco obliga ahí.
¿Cuáles son las tres C de un restaurante?
No hay una sola respuesta. Pregúntale lo mismo a un grupo de sistemas de calidad y a un consultor de experiencia del cliente y vas a recibir dos respuestas distintas, igualmente reales, porque están contestando preguntas diferentes. SQFI, el organismo de certificación de calidad e inocuidad alimentaria, define sus tres C como Conformidad, Consistencia y Costo: conformidad es entender lo que el cliente de verdad espera, consistencia es diseñar un proceso que reduzca la variación de una tanda a otra, y costo es construir la calidad dentro del proceso en vez de atraparla al final de la línea.
La versión de FoodTruckOperator, enfocada en la experiencia del comensal, enlista en cambio Conveniencia, Consistencia y Conexión: una orden y un pago sin fricción, una marca que entrega la misma calidad en cada visita, y una relación real con la gente que come ahí. Las dos listas comparten exactamente una palabra, consistencia, y aparece en ambas porque es lo único que una cocina, un auditor de calidad y un comensal notan igual de rápido en cuanto falta. Si alguien te pregunta por "las tres C" sin más contexto, esa es la palabra más segura con la que empezar. El resto depende de qué trabajo tiene la persona que pregunta.
¿Qué reglas de costos se rompen cuando tienes más de una sucursal?
Cada regla de esta guía asume una sola cocina, una sola renta, un solo mercado laboral local, y esa suposición deja de servir en cuanto abre la segunda sucursal. La renta sola puede cambiar la estructura de costos por completo: una sucursal insignia que paga renta de zona premium necesita un costo de alimentos y mano de obra más apretado solo para llegar al mismo porcentaje de gastos fijos que una sucursal satélite que paga una tercera parte de esa renta en una colonia más tranquila, aunque las dos cocinas se manejen igual de bien. Un objetivo fijo de "gastos fijos en 30%" castiga a la primera sucursal y favorece a la segunda por razones que no tienen nada que ver con qué tan bien se administra cada una.
El mercado laboral varía todavía más dentro del mismo país. El salario mínimo general subió a 315.04 pesos diarios para 2026, mientras que el de la Zona Libre de la Frontera Norte quedó en 440.87 pesos diarios, más de 40% de diferencia, según CONASAMI. El Impuesto Sobre Nómina añade otra capa: va de 2.4% en Sinaloa a 4.25% en Baja California, con Ciudad de México, Chihuahua y Quintana Roo en 4%, así que dos sucursales en dos estados distintos cargan una nómina distinta por ley antes de que el gerente contrate a la primera persona. El menú se desvía por el mismo tipo de razón: un platillo de temporada, un proveedor de verdura distinto porque es lo que hay en esa plaza, una receta que un gerente ajustó hace seis meses y nunca quedó registrada en ningún lado. Mantener recetas consistentes entre sucursales es lo que evita que ese desvío se convierta en un hueco sin explicación en el estado de resultados.
La falla más seria es el promedio mismo. Un grupo de cuatro sucursales puede reportar un costo primo combinado de 63%, dentro del objetivo, mientras una sucursal corre en 74% y las otras tres lo compensan operando entre 58% y 60%. Promedia las cifras entre sucursales y el grupo se ve sano. Mira cada sucursal en su propia línea y una está perdiendo dinero cada semana, escondida detrás de otras tres que van bien. Los grupos con varias sucursales que solo miran el número combinado son, por definición, los últimos en enterarse de cuál sucursal es el verdadero problema.
Las reglas, una junto a otra
| Regla | Qué dice | Dato real | Veredicto |
|---|---|---|---|
| 30/30/30 | Alimentos 30%, mano de obra 30%, gastos fijos 30%, utilidad 10% | El costo de alimentos promedia 32.4% y la mano de obra tiene una mediana de 36.5% (NRA vía WhippleWood, datos de EUA) | Los primeros dos ya suman 68.9%; sirve para recordar que hay tres rubros que vigilar, no como objetivo que se pueda cumplir |
| Costo primo | Alimentos más mano de obra cerca del 60% de los ingresos | 60% a 65% en servicio completo, 55% a 60% en servicio rápido (Restaurant365); 55% a 65% (WhippleWood) | Funciona bien como número semanal, aunque el rango exacto cambia unos puntos según la fuente |
| Costo de alimentos | Entre 28% y 35% de las ventas netas | Promedio nacional de 32.4% en EUA, servicio completo (NRA vía WhippleWood) | Útil como referencia, no como veredicto; la ganancia bruta por plato pesa más que el porcentaje solo |
| 60/40 | Mantener alimentos más mano de obra cerca del 60%, o, en Minneapolis, alimentos al 60% y alcohol bajo 40% | La versión legal de Minneapolis duró de 1983 a 2014, cuando se derogó | Dos reglas sin relación que comparten nombre; la financiera es un recordatorio flexible, la legal ya no obliga a nadie |
| Tres C | No hay respuesta fija; circulan Conformidad, Consistencia y Costo, y Conveniencia, Consistencia y Conexión | Ninguna es un estándar de la industria | Solo "consistencia" aparece en las dos versiones, y es la palabra que vale la pena recordar |
| 25% de mano de obra | "Alto" o "bajo" depende del concepto | Servicio rápido cerca de 25%, casual de 25% a 30%, alta cocina de 30% a 35% (Restaurant365, datos de EUA) | Bajo para servicio completo, normal para servicio rápido; no significa nada sin el concepto detrás, ni sin IMSS, INFONAVIT, ISN y PTU sumados en México |
Dónde entra Restaurant Codex
Ninguna de estas reglas se vuelve más fácil de cumplir solo porque un sistema las esté midiendo, y no vamos a decir lo contrario. Lo que hace Restaurant Codex es que el lado de los alimentos sea real: facturas de proveedores leídas línea por línea con las alzas de precio marcadas, conteos desde el celular con alertas cuando el inventario no cuadra, merma registrada con su motivo, y costo de alimentos por sucursal con el total de todas en Inventario. La mano de obra sigue saliendo de tu sistema de nómina y turnos; Codex no lo reemplaza. Un costo primo solo es tan honesto como los dos números que lo forman.
Corre tus propios números por la calculadora de margen de ganancia antes de medirte contra cualquier referencia de esta guía, incluida la nuestra. Un concepto de pescado entero y carne añejada y uno enfocado en pasta pueden ser dos restaurantes igual de sanos parados en porcentajes de costo de alimentos muy distintos, y una regla general te dice dónde mirar. No te dice qué calificación estás sacando.
Restaurant Codex
El mismo checklist, en cada celular, con foto de prueba
Restaurant Codex convierte esta plantilla en una tarea activa, con marcas de tiempo, fotos y una vista de todas las sucursales. Tráela a una sesión de trabajo de 30 minutos y te mostraremos cómo funcionaría en tus sucursales.
Por el equipo de Restaurant Codex
Escrito con operadores que dirigen grupos de restaurantes con varias sucursales. Revisado contra el FDA Food Code y las fuentes listadas abajo.
Fuentes
- Parts Town, What is the 30/30/30 Rule for Restaurants?
- WhippleWood CPAs, Financial Benchmarks for Restaurants, con datos 2026 de la National Restaurant Association
- Restaurant365, How to Calculate Prime Cost in a Restaurant
- Restaurant365, How To Calculate Restaurant Labor Costs Percentage
- Trepanier & Associates, Minneapolis City Council Repeals the 60-40 Food-to-Alcohol Ratio Law
- SQFI, Conformance, Consistency and Cost: the 3 C's of SQF Quality
- FoodTruckOperator, 3 C's in Customer Experience: Convenience, Consistency, Connection
- Gobierno de México, CONASAMI: Incremento a los Salarios Mínimos para 2026
- Gobierno de México, STPS: Todo lo que necesitas saber del Reparto de Utilidades
- RunaHR, Aportación patronal: Compromiso laboral (aportación INFONAVIT, 5% del SBC)
- Academia de Amparo, Impuesto sobre nóminas (ISN) 2026 por estado
- Contador-tech, IVA al 0% o al 16% en alimentos