¿Cómo hacer un inventario para un restaurante?
Haces el inventario contando todo lo que hay de comida y bebida a una hora acordada, en un orden fijo y en la unidad en que lo compras, y después valuando cada renglón a lo que pagaste. Este es el orden que funciona:
- Elige una hora y respétala. Después del cierre, el mismo día cada semana. Durante el conteo no entra mercancía ni se hacen traspasos.
- Usa una sola lista. Artículos en el orden de los estantes: cámara de refrigeración, refrigeradores de línea, congelador, bodega seca, barra. Un renglón por artículo, con la unidad de compra (caja, bolsa, kilo, botella).
- Cuenta en ese orden. Una persona cuenta en voz alta y otra anota, o una sola cuenta y captura en el teléfono. Los paquetes abiertos se pesan o se cuentan en décimos, y se anota el número sin redondear.
- Incluye lo preparado. Una charola de salsa en la cámara es inventario. Valúala al costo del lote por unidad, como se hace en el costeo de recetas.
- Ponle precio. Cantidad por el costo unitario de la última factura, sin IVA.
- Suma por categoría. Carnes y pescados, frutas y verduras, lácteos y huevo, abarrotes, barra. Necesitas esa división en el paso de la variación.
La Publicación 334 del IRS describe la hoja de conteo básica: columnas para descripción, cantidad, precio unitario y valor, y espacio para anotar quién hizo el conteo físico, quién puso los precios, quién hizo las multiplicaciones y quién revisó los cálculos. Son cuatro tareas, y sirven de lista de verificación aunque una persona haga dos de ellas.
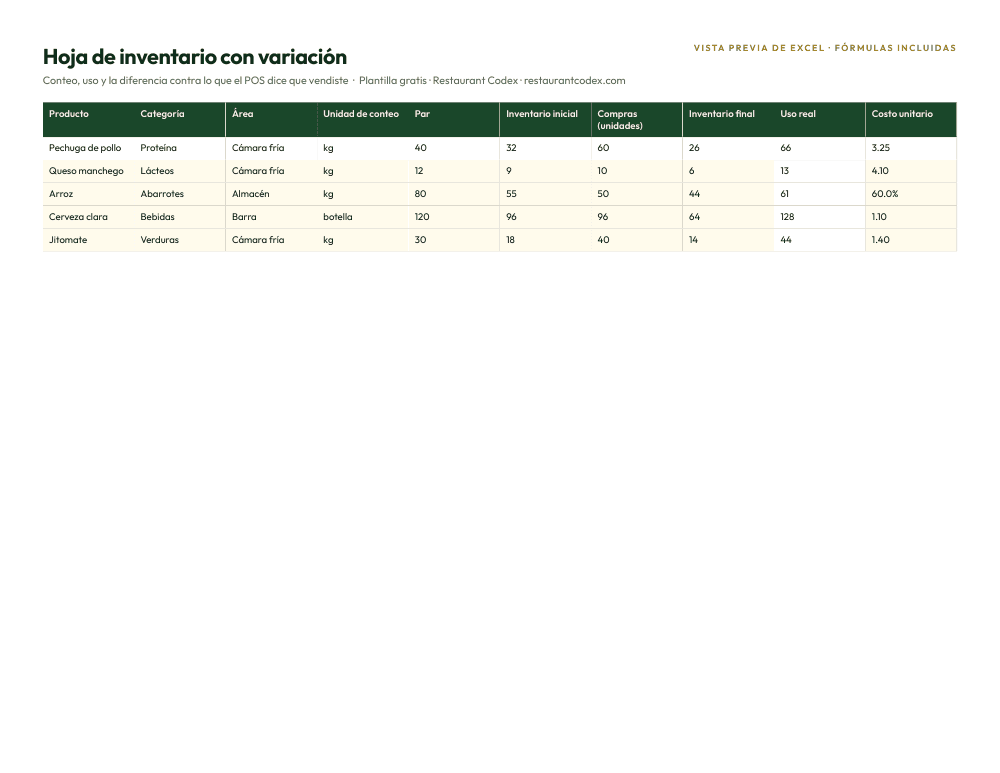
Luego calculas el uso: inventario inicial, más las compras recibidas en el periodo, menos el inventario final. El ejemplo del IRS para un comercio tiene la misma forma: $37,845 de inventario inicial más $285,900 de compras, menos $2,650 retirados para uso personal, menos $32,955 de inventario final, da $288,140 (todo en dólares).
¿Cada cuánto debes contar el inventario de tu restaurante?
Cuenta todo el restaurante una vez por semana, cuenta más seguido lo caro, y toma el conteo anual de impuestos como un mínimo y no como rutina. RestaurantCalcs, que hace calculadoras para restaurantes, dice que contar cada mes esconde demasiado, que contar cada día es mucho ruido y que "weekly catches drift early enough to fix the next week", es decir, que el conteo semanal detecta la desviación a tiempo para corregirla la semana siguiente. Es la guía de una empresa del ramo, pero la lógica se sostiene: un conteo mensual te enseña el problema hasta cuatro semanas después de que empezó.
El lado fiscal es aparte. La Publicación 334 del IRS dice que debes valuar tu inventario al principio y al final de cada año fiscal para determinar tu costo de lo vendido. Esa es la regla de Estados Unidos. Cómo se aplica en México a tu restaurante lo decide tu contador, y un conteo de fin de año no te dice nada del costo de alimentos de este mes.
Nuestra propuesta de calendario, que es una recomendación y no un estándar publicado:
| Grupo de artículos | Cuándo contar | Por qué |
|---|---|---|
| Licores, carnes caras, mariscos | Un conteo corto extra a media semana | Un costo alto por unidad hace que un error pequeño cueste dinero |
| Todo lo demás | Cada semana, mismo día y misma hora | Detecta la desviación en una semana y deja las semanas comparables |
| Abarrotes y desechables | Cada semana o cada dos | Rotan lento; el conteo es rápido y casi no cambia |
| Conteo completo para la contabilidad | Fin de mes (con el conteo semanal que cae ahí) | Cierra el estado de resultados con un número real |
¿Qué es la variación de inventario?
La variación de inventario es la diferencia entre lo que realmente usaste y lo que tus ventas dicen que debiste usar. El uso real es el inventario inicial más las compras, menos el inventario final. El uso teórico es lo que vendiste, platillo por platillo, multiplicado por el costo de la receta de cada uno.
Una semana hipotética en un restaurante con $240,000 de ventas de comida, sin IVA:
- Inventario inicial (el conteo del lunes pasado): $128,800
- Compras recibidas en la semana: $67,200
- Inventario final (el conteo de este lunes): $123,760
- Uso real: $128,800 + $67,200 - $123,760 = $72,240, que es 30.1% de las ventas
- Uso teórico, con las ventas por platillo del POS por el costo de cada receta: $70,000, que es 29.17% de las ventas
- Variación: $2,240 de más, que son 3.2% del uso teórico y 0.93 puntos de costo de alimentos
Por categoría, la imagen cambia:
| Categoría | Teórico | Real | Variación | Variación % del teórico |
|---|---|---|---|---|
| Carnes y pescados | $28,000 | $29,470 | +$1,470 | 5.25% |
| Frutas y verduras | $16,100 | $16,520 | +$420 | 2.6% |
| Lácteos y huevo | $8,400 | $8,610 | +$210 | 2.5% |
| Abarrotes | $17,500 | $17,640 | +$140 | 0.8% |
| Total | $70,000 | $72,240 | +$2,240 | 3.2% |
Las bandas de RestaurantCalcs: menos de 1% es lo mejor, de 1% a 3% es aceptable, de 3% a 5% hay que investigar, de 5% a 8% es una alerta roja, y más de 8% quiere decir que los conteos no son confiables. El 3.2% mezclado cae apenas dentro de "investigar". Las carnes, con 5.25%, están en alerta roja, y dos terceras partes del dinero están ahí. Dividir por categoría es lo que te manda a la cámara de refrigeración y no a todo el edificio. Si el mismo patrón se repitiera 52 semanas, $2,240 por semana serían $116,480 al año.
Una advertencia: RestaurantCalcs da dos versiones de la fórmula, una como porcentaje del uso teórico y otra como la diferencia entre el porcentaje de costo real y el teórico, y no aclara cuál supone en sus bandas. Elige una, anótala y úsala todas las semanas. El ejemplo de arriba usa el porcentaje del uso teórico y muestra también la diferencia en puntos. Las bandas son de una empresa estadounidense; tómalas como referencia y calibra las tuyas con tus propias semanas.
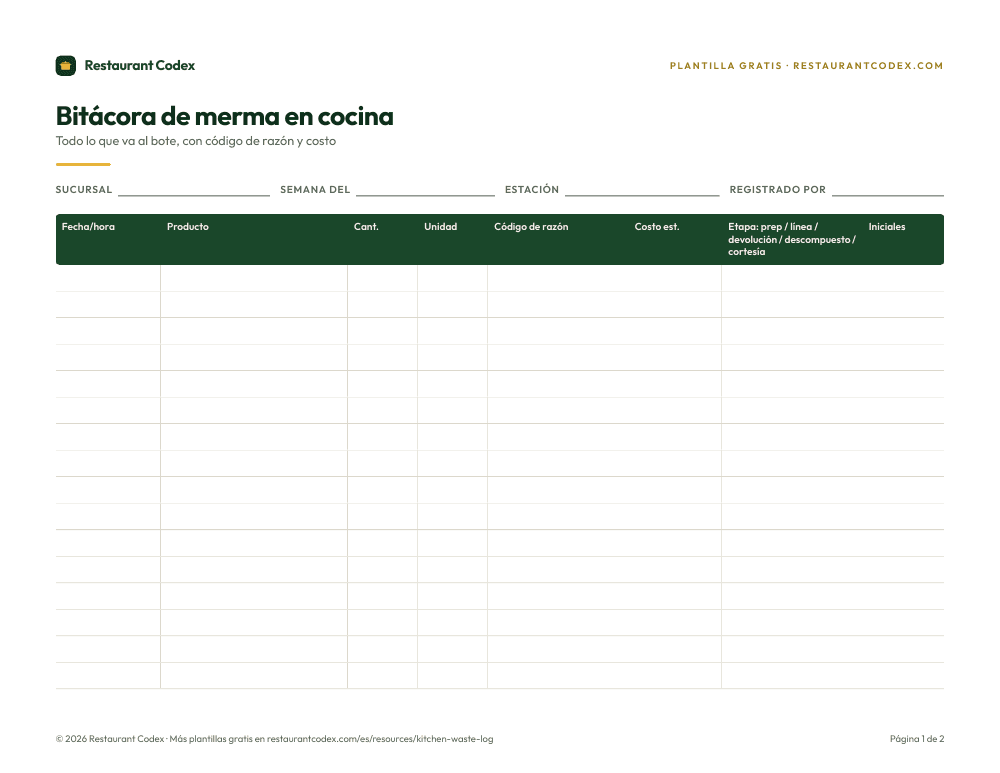
La merma que registraste con su motivo ya no es un misterio. Si tiraste $600 de verdura y la bitácora lo dice, esa parte de la variación está explicada y lo que queda es lo que todavía tienes que encontrar.
¿Cómo ayudan el almacenamiento y el PEPS a que el conteo salga exacto?
El almacenamiento ordenado y el PEPS hacen que el conteo salga exacto porque el producto que tiene un lugar fijo, etiqueta y fecha se cuenta una vez y se cuenta bien. PEPS son las primeras entradas, primeras salidas: lo nuevo se coloca detrás de lo viejo, así se gasta primero lo más antiguo y nada caduca al fondo del estante. La NOM-251-SSA1-2009 define el sistema PEPS (numeral 3.46) como la serie de operaciones que garantiza la rotación de los productos según su fecha de recepción, su vida útil o su vida de anaquel.
Tres hábitos aceleran el conteo y limpian los números:
- Un lugar por artículo. La hoja de conteo sigue los estantes. Si el mismo artículo vive en tres sitios, se cuenta dos veces o no se cuenta.
- Identifica y fecha. El numeral 5.6.9 de la NOM-251 pide almacenar las materias primas según su naturaleza e identificarlas de modo que se pueda aplicar el PEPS. Una fecha en el recipiente le dice a quien cuenta qué sigue en buen estado.
- Saca lo vencido y regístralo. El numeral 5.6.2 prohíbe usar materias primas con fecha de caducidad vencida y el 5.5.6 pide dar salida periódicamente a productos obsoletos o fuera de especificaciones. Si cuentas lo vencido como inventario, inflas el inventario final y escondes la pérdida. Si lo tiras sin anotarlo, la pérdida se va a la variación sin explicación.
La temperatura también cuenta en el conteo. La NOM-251 pide mantener los equipos de refrigeración a 7°C como máximo (numeral 5.5.2), y su Tabla 1 acepta producto refrigerado a 4°C o menos al recibirlo, salvo los productos de la pesca vivos, que pueden aceptarse a 7°C. Un producto rechazado en la puerta nunca llega a tu inventario. Para el resto de la norma está la guía de la NOM-251 en restaurantes.
¿Quién debe contar el inventario?
Quien cuenta no debería ser la única persona que pide y recibe, y una segunda persona debería revisar el conteo al menos de vez en cuando. La hoja del IRS separa cuatro tareas, contar, poner precio, multiplicar y revisar, porque cada paso puede agregar un error y es más fácil detectarlo cuando otra persona hizo el paso anterior.
Reglas prácticas:
- Cuenta un gerente o un encargado, y quien hace el pedido no cuenta solo.
- Cuenta a ciegas cuando puedas. Si quien cuenta ve la cantidad esperada, el conteo se inclina hacia ella.
- Una vez al mes, que alguien de fuera de la cocina, por ejemplo un gerente de otra sucursal, cuente algunas categorías.
- Quien cuente, pone precios con las facturas y no de memoria.
Nada de esto supone que alguien sea deshonesto. La mayor parte de la variación es de porciones, errores de conteo y merma sin registrar, y una segunda mirada encuentra eso igual de bien.
¿Cómo se maneja el inventario con varias sucursales?
Con varias sucursales, todas cuentan la misma lista, en las mismas unidades, el mismo día y a la misma hora, y comparas la variación por categoría y por sucursal. Con la misma lista, una diferencia entre dos restaurantes es una diferencia real y no una manera distinta de anotar.
Tres cosas pesan más al crecer. Primero, los traspasos: cuando una sucursal manda producto a otra, regístralo en las dos, o la que envía parece desperdiciada y la que recibe parece afortunada. Segundo, los precios: el mismo artículo tiene costos de factura distintos según el lugar, así que valúa el inventario de cada sucursal a su propio último costo. Tercero, la comparación: una variación de carnes de 2% en un restaurante y de 6% en otro te dice a dónde mandar a un gerente. La guía de cómo operar un grupo de restaurantes con varias sucursales cubre la rutina de alrededor.
¿Qué revisar cuando la variación es alta?
Revisa primero las explicaciones más baratas: el conteo, la fecha de corte y el costo de las recetas; después las porciones y la recepción. RestaurantCalcs nombra como causas usuales entre 3% y 5% las porciones pasadas, la merma y la desviación del conteo, y en su lista ordenada por frecuencia pone primero las porciones pasadas, luego la merma, el recorte y los errores de preparación sin registrar, y luego las comidas de empleados que no se capturan. Esta tabla es nuestra lista de revisión:
| Lo que ves | Causa probable | Qué revisar primero |
|---|---|---|
| Una categoría alta todas las semanas | Porciones que se pasan o un costo de receta desactualizado | Pesa diez platos contra la ficha técnica y actualiza el costo |
| Un artículo que falta cada semana | Recepción, o confusión de unidad (caja contra pieza) | Compara la entrega con la factura y revisa la unidad del conteo |
| La variación sube y baja de signo | Fecha de corte: facturas contadas en una semana distinta a la de la entrega | Fecha cada factura en la semana en que llegó el producto |
| La variación salta tras un cambio de precio o de menú | Costos de receta desactualizados | Vuelve a costear los platillos que cambiaron |
| Barra alta y cocina normal | Servicio de más o bebidas que no se cobran | Compara las botellas usadas con las bebidas vendidas |
Dónde entra Restaurant Codex
Restaurant Codex se encarga del conteo y del papeleo que lo rodea. En Inventario, las facturas se fotografían y se leen renglón por renglón, se avisa de los aumentos de precio y se detienen las facturas duplicadas. Los conteos son a ciegas y se hacen en el teléfono, con avisos cuando el stock no cuadra. La merma se registra con su motivo, la lista de compras sale agrupada por proveedor y se manda por correo, WhatsApp o impresa, y el costo de alimentos aparece por sucursal con un consolidado de todas. Puedes empezar sin conectar el POS ni mapear recetas.
El uso teórico sigue necesitando las ventas por platillo de tu POS y el costo de tus recetas, y Codex no es un sistema de contabilidad, así que tus libros se quedan donde están. En Quanto Basta, en la Ciudad de México, los márgenes de 28% se han mantenido de forma consistente, y el control de menú y de inventario les dio más control sobre el costo de alimentos y la merma. Hay más ejemplos en la página de clientes.
Restaurant Codex
El mismo checklist, en cada celular, con foto de prueba
Restaurant Codex convierte esta plantilla en una tarea activa, con marcas de tiempo, fotos y una vista de todas las sucursales. Tráela a una sesión de trabajo de 30 minutos y te mostraremos cómo funcionaría en tus sucursales.
Por el equipo de Restaurant Codex
Escrito con operadores que dirigen grupos de restaurantes con varias sucursales. Revisado contra el FDA Food Code y las fuentes listadas abajo.
Fuentes
- Internal Revenue Service (EE. UU.), Publication 334, Tax Guide for Small Business (2025)
- RestaurantCalcs (EE. UU.), Inventory Variance calculator and guidance
- Diario Oficial de la Federación, NOM-251-SSA1-2009, Prácticas de higiene para el proceso de alimentos, bebidas o suplementos alimenticios
- Ley del Impuesto al Valor Agregado (copia de la Segob, última reforma DOF 12-11-2021)