¿Qué KPI de restaurante importan más?
Los KPI que más importan en un grupo de restaurantes son las ventas (separadas en comensales y cheque promedio), el costo primo, el costo de alimentos, la nómina como porcentaje de las ventas y una lista corta de indicadores operativos que te dicen si la sucursal está corriendo a tu estándar. El costo primo es el costo de alimentos y bebidas más toda la nómina, que son las dos partidas grandes que sí puedes mover. WhippleWood CPAs lo ubica entre 55% y 65% de los ingresos y advierte que quien rebasa 65% tiene un problema estructural que no se arregla cambiando el menú.
¿Por qué una lista corta? Porque el margen es angosto. El reporte State of the Restaurant Industry 2026 de la National Restaurant Association dice que el 42% de los operadores en Estados Unidos reportó que su restaurante no fue rentable en 2025, y que más de 6 de cada 10 vieron caer el tráfico frente a 2024. Son cifras de otro país, pero con tráfico flojo y costos altos una sucursal también pasa aquí de bien a perdiendo dinero en un trimestre, y el estado de resultados te lo cuenta cuando ya pasó.
Un juego de trabajo para un grupo, con lo que hay detrás de cada número:
| KPI | Cómo se calcula | Qué te dice |
|---|---|---|
| Ventas netas | Venta sin IVA y sin propinas, por día | Volumen, y si el día salió como esperabas |
| Comensales (o cuentas) | Número de comensales o de cuentas pagadas | Si la gente regresa |
| Cheque promedio | Ventas netas entre comensales | Precio, mezcla de ventas, venta sugerida |
| Costo de alimentos y bebidas % | Costo de lo consumido entre ventas de alimentos y bebidas | Compras, porciones, merma, robo |
| Nómina % | Toda la nómina con cargas entre ventas netas | Si el personal corresponde al volumen |
| Costo primo % | (Costo de lo consumido más toda la nómina) entre ventas netas | El número que te dice si la sucursal gana dinero |
| Merma | Merma registrada en pesos, con motivo | Por dónde se te va el costo de alimentos |
| Tareas hechas a tiempo | Tareas programadas terminadas antes de su hora límite, entre todas las programadas | Si el estándar se está cumpliendo |
Comensales y cheque promedio se mueven por razones distintas. BJ's Restaurants reportó en su 10-K del año fiscal 2025 ventas comparables 2.0% arriba: el tráfico creció cerca de 2.8% y el cheque promedio bajó cerca de 0.8%, por su plataforma Pizookie Meal Deal y el crecimiento del turno nocturno, que atrajeron a comensales que gastan menos por visita. Mirando solo la venta, ese intercambio se pierde.
Calcula el costo de alimentos sobre lo consumido, no sobre lo comprado: inventario inicial más compras menos inventario final. Sin conteo, es una suposición; la guía para tomar inventario explica cómo hacerlo.
¿Qué KPI se revisan a diario, cada semana y cada mes?
Revisa ventas, comensales y nómina a diario; cada semana, costo primo y costo de alimentos; cada mes, lo que se mueve despacio: rotación, capacitaciones terminadas, calificación en reseñas y la tendencia de ventas por sucursal. El ritmo lo marca cuánto tiempo te queda para arreglar el problema. La nómina se corrige mañana; un problema de costo de alimentos pide una semana de conteos para verse; una racha de reseñas malas se arma en semanas.
| Ritmo | Números | La pregunta |
|---|---|---|
| Diario (gerente de la sucursal) | Ventas contra el mismo día de la semana pasada o del año pasado, comensales, cheque promedio, nómina %, tareas vencidas | ¿El día salió como esperaba y qué cambio mañana? |
| Semanal (dueño u operaciones, en una junta) | Costo primo %, costo de alimentos % según conteos, merma en pesos, cortesías y cancelaciones, tareas cumplidas por sucursal | ¿Qué sucursal se desvió y a qué gerente le llamo hoy? |
| Mensual (dueño y gerentes) | Estado de resultados por sucursal, ventas mismas tiendas, rotación, capacitaciones firmadas, reseñas, auditorías | ¿Todo el grupo va para el lado correcto? |
La nómina se presta a un error común. Tiene una parte fija (una plantilla mínima tiene que estar presente venda $600,000 o $1,200,000 en la semana) y una parte variable. Supón una sucursal con un piso de $120,000 semanales y una nómina variable de 15% de las ventas. Con $600,000 de venta semanal, la nómina es $120,000 más $90,000, o sea $210,000, que es 35% de las ventas. Con $1,200,000, es $120,000 más $180,000, o sea $300,000, que es 25%. La misma sucursal, las mismas reglas de plantilla y diez puntos de diferencia en nómina %, solo por volumen. Por eso no conviene fijar un solo porcentaje de nómina para todas las sucursales y todos los días; fija horas contra la venta esperada y lee el porcentaje como resultado.
La revisión diaria solo funciona si los números llegan sin que nadie los pida; si el dueño tiene que escribirle a seis gerentes para saber cuánto se vendió ayer, a la segunda semana ya es semanal.
¿Cómo comparas sucursales de forma justa?
Comparas sucursales de forma justa con las mismas definiciones, el mismo calendario y una antigüedad parecida. Tres cosas rompen la comparación casi siempre: sucursales en etapas distintas de su vida, partidas de costo registradas de manera diferente y diferencias de volumen que vuelven engañoso un porcentaje.
Empieza por la antigüedad. BJ's dice en ese mismo 10-K que un restaurante de servicio completo suele abrir con ventas muy por encima de lo que podrá sostener, una "luna de miel", y que pueden pasar hasta tres años para que se estabilicen; una apertura necesita además un año o más para llegar a la utilidad operativa que busca. Por eso las cadenas públicas no comparan una apertura reciente con una sucursal madura: BJ's incluye un restaurante en su base comparable a los 18 meses, y la medida de ventas de las mismas tiendas de Darden se limita a restaurantes con al menos 16 meses de operación. Alsea, en México, reporta sus VMT aparte de sus ventas totales: en su reporte del cuarto trimestre de 2025, 4.3% contra 9.1%. Tu regla puede ser otra, pero ten una, escríbela y deja las aperturas fuera de mismas tiendas hasta que la cumplan.
Después, el calendario. Compara el mismo día de la semana con el mismo día de la semana, en años de 52 semanas, como hace Darden, para que un sábado no se enfrente a un martes. Los festivos y los eventos locales (una feria, un bloqueo, una obra) van como nota junto al número, no como ajuste escondido.
Tercero, las definiciones. Si una sucursal registra la renta de mantelería como costo de alimentos y otra como gasto de operación, el costo primo no es comparable. Escribe una hoja por KPI con lo que entra, lo que no, quién cuenta y cuándo. Luego:
- Cuenta el inventario el mismo día de la semana y de la misma manera en todas.
- Registra comidas del personal, cortesías y cancelaciones en las mismas partidas.
- Define nómina igual en todas: sueldos con cargas sociales, o solo sueldos, pero nunca una mezcla.
- Reporta ventas sin IVA y sin propinas.
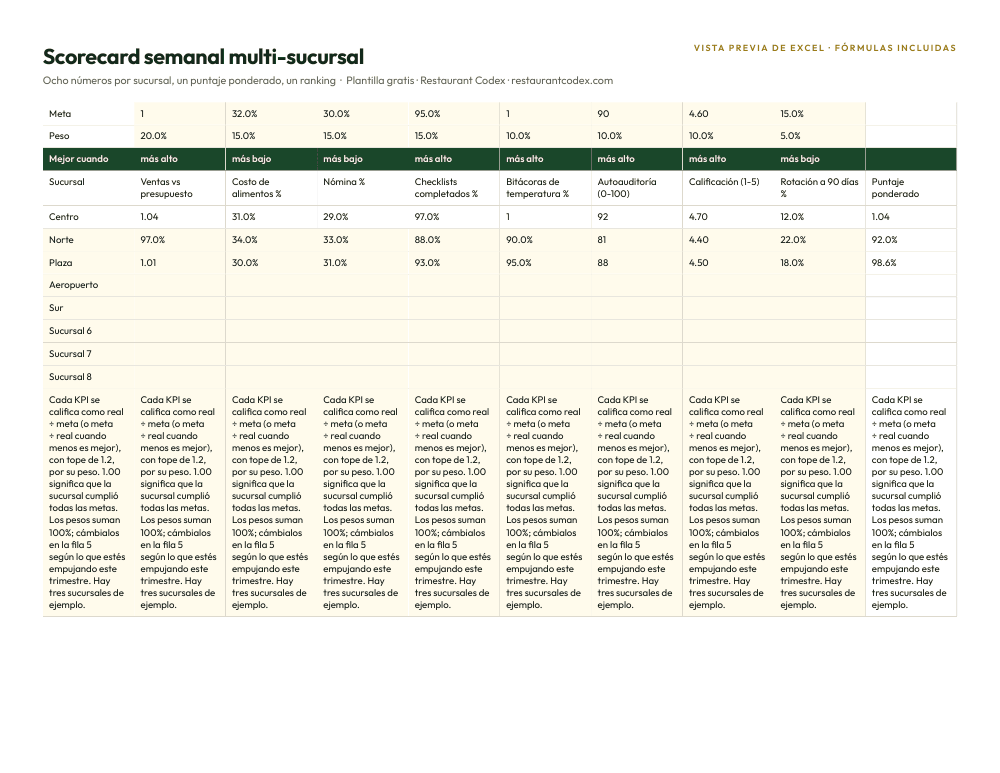
Por último, ordena también por pesos, y compara primero sucursales del mismo tamaño y concepto. Una sucursal chica con 28% de costo de alimentos sobre $250,000 a la semana y una grande con 31% sobre $750,000 no te dicen lo que parece: la segunda pierde más pesos por esa diferencia. El tablero semanal multi-sucursal pone a todas en una sola página, y cómo administrar un grupo de restaurantes cubre el resto.
En México, el contexto también ayuda. En nuestro análisis del DENUE 05/2026 de INEGI contamos al menos 875 grupos con razón social que operan entre 2 y 15 locales, y el 73.3% opera en un solo estado. Si tus sucursales están en la misma ciudad, compararlas entre sí es razonable; si están en estados distintos, con rentas, salarios y clientes distintos, mide cada una contra su propio histórico antes de ponerla en un ranking.
¿Qué KPI operativos importan además de las ventas?
Además de las ventas, importan los KPI operativos que muestran que tu estándar se está cumpliendo: tareas hechas a tiempo, inventarios contados, merma registrada con motivo y capacitaciones firmadas. Son indicadores que se adelantan. El costo de alimentos y la nómina te cuentan lo que pasó la semana pasada; saber si la lista de apertura estuvo lista a las 10:00 te dice lo que va a pasar la próxima.
Elige números que puedas verificar sin depender de la palabra de quien los reporta:
- Cumplimiento de listas y puntualidad. El porcentaje de tareas de apertura, cierre y limpieza hechas antes de su hora límite. Con foto de evidencia en las que importan, deja de ser un autorreporte.
- Inventarios contados. ¿Cada sucursal contó el día programado y qué tan grande fue la diferencia contra lo que dicen las recetas y las ventas? El método de la variación son unas cuantas operaciones.
- Merma con motivo. Pesos por causa (echado a perder, producción de más, caído, devuelto). Una sucursal que no registra nada en un mes no está mermando cero.
- Capacitación y firmas. Qué porcentaje de quienes están en turno ya fue autorizado en su estación. La rotación y la inducción tienen su propia guía.
- Velocidad y uso de mesas. En restaurantes con servicio a mesa, los ingresos por asiento disponible por hora (RevPASH). En su artículo de 1999 en el Cornell Hotel and Restaurant Administration Quarterly, Kimes, Barrash y Alexander describen el objetivo de la administración de ingresos en restaurantes como maximizar el RevPASH moviendo el precio y la duración de la comida.
- Opinión de los comensales. Calificación en reseñas y quejas por sucursal y por causa. En un documento de trabajo de Harvard Business School, Michael Luca encontró que subir una estrella en Yelp elevaba entre 5% y 9% los ingresos, efecto que venía de los restaurantes independientes y no de los de cadena. Usa datos del estado de Washington, así que tómalo como una señal, no como una promesa.
Por eso van junto a los financieros. Dos sucursales pueden mostrar el mismo 31% de costo de alimentos esta semana: una con todos los conteos hechos, la merma anotada y 98% en el checklist de cierre, la otra con un conteo saltado y cero registros de merma. El primer número es real y el segundo es una suposición, y sin los operativos no sabes cuál es cuál.
¿Cómo armas un tablero de KPI para varias sucursales?
Armas un tablero eligiendo los diez números de esta guía que te sirvan, defines cada uno por escrito y tomas cada uno del sistema donde se registra primero, para que nadie lo capture otra vez. Lo demás es diseño: una fila por sucursal, una columna por KPI, el grupo arriba, y un color solo donde el número pide una decisión.
Pasos que funcionan:
- Escribe las definiciones primero. Una hoja, una línea por KPI: fórmula, de dónde sale, quién lo cuida, cada cuánto.
- Decide de dónde sale cada número. Ventas y comensales, del punto de venta. Costo de lo consumido, de facturas y conteos. Nómina, del sistema de nómina o de tus turnos. Tareas, merma y capacitación, de donde se hace el trabajo.
- Una fila por sucursal y una línea para el grupo. Lado a lado, para que la que se sale se note, con la semana anterior y la misma semana del año pasado en letra chica.
- Fija un rango, no un punto. Verde, amarillo y rojo según el concepto. El promedio del último trimestre de la propia sucursal es mejor punto de partida que un benchmark publicado, que casi siempre es de Estados Unidos.
- Ponle una acción a cada color. Nómina en rojo un martes significa cambiar los turnos del miércoles; costo de alimentos en rojo, recontar. Si un rojo no dispara ninguna acción, quita ese KPI.
- Revisa con un ritmo fijo. La misma hoja, la misma junta, la misma persona, cada semana.
Una hoja de cálculo es buen comienzo para dos o tres sucursales. Se rompe cuando los datos se capturan a mano, cuando dos personas editan la misma pestaña y cuando las fórmulas cambian de una sucursal a otra; la guía de software explica qué hace cada tipo de herramienta.


¿Qué KPI engañan?
Los KPI que engañan son los porcentajes sin pesos, los promedios de grupo que tapan a una sucursal mala, el crecimiento de ventas que en realidad es precio y cualquier número que un gerente pueda mover sin cambiar el negocio. Todos se arreglan fácil cuando sabes que debes buscarlos.
Porcentaje sin pesos. Toma dos platillos. Uno se vende en $180 con $54 de costo, que es 30%, y deja $126 de margen. El otro se vende en $320 con $128 de costo, que es 40%, y deja $192. El de 30% se ve mejor y deja menos por plato. Una sucursal que persigue un porcentaje de costo más bajo puede terminar con menos dinero en caja. Mide también los pesos de margen bruto, y mira la guía de ingeniería de menú para leer un menú de esta manera.
Mezcla escondida en un porcentaje combinado. Imagina dos sucursales con 31% de costo de alimentos y 22% de costo de bebidas. La sucursal A vende $700,000 de alimentos y $300,000 de bebidas en la semana; la B vende $850,000 de alimentos y $150,000 de bebidas. El costo combinado de A es $283,000 sobre $1,000,000, o sea 28.3%. El de B es $296,500, o sea 29.65%. La misma disciplina en cocina y barra, 1.35 puntos de diferencia solo por la mezcla. Compara alimentos con alimentos y bebidas con bebidas antes de cuestionar a un gerente.
Crecimiento de ventas que solo es precio. La National Restaurant Association espera para 2026 ventas de restaurantes y servicios de alimentos por 1.55 billones de dólares en Estados Unidos (1.55 trillion en el reporte en inglés), 4.8% más que en 2025, y dice que buena parte de ese crecimiento vendrá de subir precios del menú y no de más tráfico, con un crecimiento real de 1.3% una vez descontada la inflación. Si tus ventas suben 4% y tus comensales bajan, no creciste. Separa todo cambio de ventas en comensales y cheque promedio. Un ejemplo: una sucursal pasa de 5,000 comensales con $250 de cheque promedio a 4,900 comensales con $265. Sus ventas van de $1,250,000 a $1,298,500, un aumento de 3.9% con 2% menos comensales. Es buena semana en ventas y alerta temprana en comensales.
Un promedio de grupo sobre una sucursal mala. Un grupo con 61% de costo primo puede tener siete sucursales en 58% y una en 80%. Muestra siempre la peor sucursal y la dispersión, además del promedio.
Números que un gerente puede manipular. La nómina % baja si mandas a la gente a su casa temprano, aunque se pierda el servicio, y el costo de alimentos mejora si se atrasa un conteo. Junta cada KPI de costo con una revisión de calidad, como las listas con evidencia o la calificación de un cliente misterioso, para que bajar un número no dañe otro en silencio. La guía de auditoría de operaciones explica cómo verificar que lo reportado es lo que pasa.
Dónde encaja Restaurant Codex
Restaurant Codex cubre la parte operativa de un tablero de KPI y la parte de costos que sale de facturas y conteos. Operaciones asigna listas programadas con foto de evidencia, manda alertas de por vencer, vencida y todavía sin hacer, y le da al dueño una vista lado a lado de todas las sucursales con actividad en vivo: de ahí sale tu número de tareas hechas a tiempo, con evidencia detrás. Inventario lee las facturas renglón por renglón y marca los aumentos de precio, hace conteos a ciegas en el celular, registra la merma con su motivo y muestra el costo de alimentos por sucursal con un consolidado del grupo. Las firmas de capacitación y el nivel de preparación por sucursal y por puesto salen de Capacitación.
Restaurant Codex no es punto de venta, ni contabilidad, ni nómina, ni programación de turnos, así que las ventas netas, los comensales y las horas de nómina siguen saliendo de las herramientas que ya usas. Puedes empezar Inventario sin conectar el punto de venta. Para ver todo en una página, mira cómo funciona Restaurant Codex con varias sucursales.
Restaurant Codex
El mismo checklist, en cada celular, con foto de prueba
Restaurant Codex convierte esta plantilla en una tarea activa, con marcas de tiempo, fotos y una vista de todas las sucursales. Tráela a una sesión de trabajo de 30 minutos y te mostraremos cómo funcionaría en tus sucursales.
Por el equipo de Restaurant Codex
Escrito con operadores que dirigen grupos de restaurantes con varias sucursales. Revisado contra el FDA Food Code y las fuentes listadas abajo.
Fuentes
- National Restaurant Association, State of the Restaurant Industry 2026 (reporte completo)
- Alsea, S.A.B. de C.V., Reporte trimestral 4T y año completo 2025
- BJ's Restaurants, Inc., Form 10-K del año fiscal 2025 (SEC EDGAR)
- Darden Restaurants, Inc., Form 10-K del año fiscal 2026 (SEC EDGAR)
- WhippleWood CPAs, Restaurant Financial Benchmarks: Key Metrics Every Owner Should Track (actualizado en abril de 2026)
- Kimes, Barrash y Alexander, Developing a Restaurant Revenue-management Strategy, Cornell Hotel and Restaurant Administration Quarterly, 1999
- Michael Luca, Reviews, Reputation, and Revenue: The Case of Yelp.com, Harvard Business School Working Paper 12-016
- INEGI, Directorio Estadístico Nacional de Unidades Económicas (DENUE), descripción y metodología