¿Qué es el robo hormiga en un restaurante?
El robo hormiga es el robo frecuente de cosas pequeñas: una bebida de más, una porción que sale para llevar, un billete de la caja, una botella que nunca se registra. Ningún faltante parece grave, y por eso dura. El cuestionario de la Encuesta Nacional de Victimización de Empresas (ENVE 2024) lo define como el robo de mercancía o insumos en las instalaciones del establecimiento, cometido sin violencia, de manera frecuente y en pequeñas cantidades.
De esa definición conviene notar dos cosas. No dice quién roba: puede ser un empleado, un cliente o un proveedor. Y la encuesta no separa a los restaurantes de otros giros. Con esa salvedad, los números del INEGI para 2023 son estos: 1,002 delitos de robo hormiga por cada 10 mil establecimientos, el tercero más frecuente después de la extorsión (1,562) y del robo o asalto de mercancía, dinero, insumos o bienes (1,030). En el sector comercio fue el más frecuente. Y más de 94% de los robos hormiga no se denunció o no abrió carpeta de investigación, lo que el INEGI llama cifra oculta.
Para saber qué pasa con la propia gente de un negocio, la mejor fuente pública que encontramos es el informe Occupational Fraud 2026 de la ACFE, la asociación de examinadores certificados de fraude. Analiza 2,402 casos reales de 143 países y territorios, investigados entre enero de 2024 y septiembre de 2025. Tiene límites: no son casos de restaurantes (el renglón de comida y hospitalidad tiene solo 50), son casos que ya se investigaron y no una muestra al azar de negocios, y el dato está en dólares. Úsalo como un mapa de cómo suele ocurrir, no como la tasa de tu restaurante. Un dato que sí sirve: un caso típico duró 12 meses antes de detectarse.
¿Dónde pierden dinero los restaurantes por robo?
Pierden dinero en tres puntos: el efectivo que entra, el que se anota para sacarlo y la mercancía que sale por la puerta de atrás. La ACFE clasifica los casos de robo de activos de esta manera:
| Esquema | Qué es | % de casos | Pérdida mediana |
|---|---|---|---|
| Robo de activos que no son efectivo | Inventario, insumos, equipo | 23% | USD 75,000 |
| Efectivo guardado en el local | Dinero de la caja fuerte o del fondo | 10% | USD 20,000 |
| Skimming | Se cobra y no se registra la venta | 9% | USD 45,000 |
| Robo de efectivo ya registrado | Se toma de los ingresos del día antes del depósito | 8% | USD 45,000 |
| Cancelaciones o devoluciones falsas | Se captura una cancelación para esconder la salida de efectivo | 3% | USD 14,000 |
Los porcentajes suman más de 100% porque algunos casos incluyen más de un esquema. La ACFE también cuenta las facturas falsas o infladas (21% de los casos, mediana de USD 90,000) y los fraudes de nómina (10%, USD 63,000), que en un restaurante son los pedidos a un proveedor inventado y las horas que nadie trabajó.
Esas categorías aterrizan en lugares concretos de un restaurante. La lista es de práctica operativa, no una estadística; no encontramos datos públicos de cuánto pesa cada punto en un restaurante:
- La caja. Cobrar y no registrar, o sacar efectivo al cerrar.
- Cortesías y descuentos. Regalados a amigos o capturados sin autorización.
- Cancelaciones después de cobrar. El ejemplo de la propia ACFE: anular una venta y quedarse con el efectivo.
- La recepción. Que llegue menos mercancía de la facturada.
- La barra y la cocina. Botellas que no se anotan, porciones más grandes para alguien.
- Compras y nómina. Proveedores que no existen, horas inventadas.
Lo que más se parece al robo hormiga es el robo de inventario y el de efectivo en cantidades chicas. El de inventario es el esquema más común de la tabla, y es el que un conteo semanal puede ver.
¿Cómo se controlan la caja, las cortesías y las cancelaciones?
Se controlan separando tres papeles que no deben juntarse en una sola persona: quien cobra, quien autoriza y quien cuenta. Estas son las prácticas que usamos de base; son de operación, no el resultado de un estudio:
- Un cajón por cajero. Con un conteo inicial firmado. Si dos personas usan el mismo cajón, un faltante no tiene dueño.
- Cierre a ciegas. El cajero cuenta lo que hay sin ver el total esperado, y el gerente compara. Así nadie ajusta el conteo para que cuadre.
- Motivo y firma en cada cortesía, descuento y cancelación. El motivo sale de una lista corta y cerrada, y firma un gerente que no sea quien la captura. Nadie se autoriza a sí mismo.
- Revisión diaria por empleado y por quien autorizó. Mira cuántas cancelaciones y cortesías tiene cada persona, y también quién las firma. En los casos de la ACFE de 2026, 41% los cometieron gerentes, así que revisar solo a los cajeros deja fuera una parte grande.
- Depósitos completos y a tiempo. Quien deposita no es quien cuenta.
- Un canal para avisar. Un número o correo que llegue directo a ti. 43% de los fraudes del informe se detectó por avisos, y más de la mitad de esos avisos los dieron empleados.
Dos controles tienen datos de respaldo. Las auditorías sorpresa existían en 44% de los casos de la ACFE; donde estaban, la pérdida mediana fue de USD 74,000 contra USD 149,000, y se detectó en 8 meses en vez de 16. La rotación de puestos o las vacaciones obligatorias existían en 27%, con USD 65,000 contra USD 128,000 y 8 meses contra 12. Son asociaciones de un estudio de casos, no una prueba de que el control causa el resultado.
Hay un estudio hecho en restaurantes. Pierce, Snow y McAfee analizaron 392 locales de cinco empresas que adoptaron un producto de tecnología para monitorear el robo. Encontraron menos robo y más productividad, y atribuyen el efecto sobre todo a un cambio en la conducta de los trabajadores, no a que se fueran. Lo que sugiere, en nuestra lectura: que la gente sepa que alguien revisa cambia lo que hace.
No encontramos un porcentaje de cancelaciones o cortesías que sirva de umbral confiable. Compara cada persona contra tu historial y contra sus pares del mismo turno, no contra una cifra de internet.
¿Cómo detectar el robo de inventario?
Lo detectas comparando lo que debió gastarse con lo que se gastó, producto por producto, empezando por lo que más vale y más fácil se lleva. Un orden que funciona:
- Cuenta lo mismo cada semana. Carnes, mariscos, licores, quesos. Que cuente alguien que no recibe la mercancía, y sin ver el libro.
- Calcula el uso esperado. Lo que vendiste por la receta de cada platillo, contra lo que realmente bajó: inventario inicial, más compras, menos inventario final. A la diferencia se le llama varianza.
- Revisa la recepción. Compara lo que llegó contra la factura y contra el pedido, con una persona distinta de quien pidió.
- Anota la merma con motivo. La merma sin motivo es el lugar más cómodo para esconder una salida.
- Antes de pensar en robo, descarta el error. Muchas veces un faltante tiene una explicación más simple: unidades confundidas (kilo contra caja), porciones que no se respetan, recetas desactualizadas, merma que nadie anotó, una factura mal capturada. Acusar a alguien por un error de unidades daña la confianza de todo el equipo.
Las señales de conducta ayudan menos de lo que parece. En el informe de la ACFE de 2026, 84% de quienes cometieron fraude mostraron al menos una señal de alerta: vivir por encima de sus medios (39%), problemas económicos (29%), no querer compartir tareas (12%). Pero 16% no mostró ninguna. Una señal no prueba nada; un faltante repetido que no se explica sí merece una conversación.
Si hoy tu conteo es a ojo, parte de una hoja fija para contar siempre lo mismo y en el mismo orden:
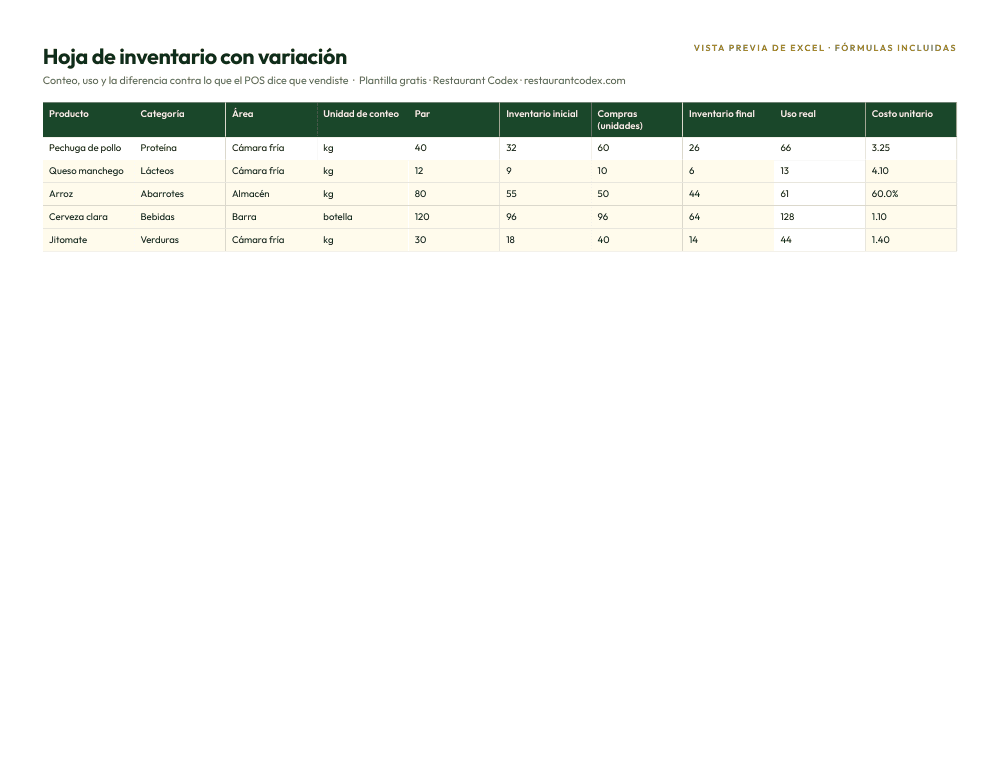
Para el método completo, con la fórmula del uso real, mira la guía de cómo hacer el inventario de un restaurante y la de merma e inventario.
¿Qué hacer cuando descubres un robo?
Documenta antes de hablar, consulta a un abogado antes de despedir y actúa pronto, porque en México el plazo para despedir por la falta es de un mes. Un caso se sostiene con registros: el conteo, el reporte de cancelaciones, la hora, quién estaba de turno y qué viste con tus propios ojos. Una sospecha no es un caso. Y lo que sigue cambia según el país.
México. El artículo 47, fracción II, de la Ley Federal del Trabajo (LFT) permite rescindir la relación sin responsabilidad para el patrón cuando el trabajador incurre en faltas de probidad u honradez durante sus labores; la fracción XV suma las causas análogas, igual de graves. El artículo no menciona la palabra robo, así que si un caso concreto califica es una pregunta para tu abogado. Por su lado, el artículo 135, fracción III, prohíbe a los trabajadores sustraer de la empresa útiles de trabajo o materia prima o elaborada.
El procedimiento importa tanto como la causa:
- El patrón debe dar un aviso escrito que diga claramente las conductas y las fechas. Se entrega personalmente al trabajador en el momento del despido, o se comunica al Tribunal dentro de los cinco días hábiles siguientes (artículo 47, últimos párrafos). Sin ese aviso, la ley presume que la separación fue injustificada, salvo prueba en contrario.
- Si hay pleito, el patrón es quien tiene que probar la causa de la rescisión y que dio el aviso por escrito (artículo 784, fracciones IV y VI).
- Si no la comprueba, el trabajador puede pedir reinstalación o una indemnización de tres meses de salario, y además salarios vencidos hasta por doce meses (artículo 48).
- El plazo corre: prescriben en un mes las acciones del patrón para despedir y disciplinar faltas, a partir del día siguiente a que conoce la causa (artículo 517, fracción I).
Colombia. El artículo 60, numeral 1, del Código Sustantivo del Trabajo (CST) prohíbe a los trabajadores sustraer del establecimiento los útiles de trabajo, las materias primas o los productos elaborados sin permiso del empleador. El artículo 62, literal A, numerales 5 y 6, enumera como justas causas de terminación el acto inmoral o delictuoso en el lugar de trabajo y la violación grave de las prohibiciones del artículo 60. Además, el artículo 115, modificado por el artículo 7 de la Ley 2466 de 2025, exige un procedimiento para las sanciones disciplinarias: comunicar formalmente la apertura, indicar los hechos por escrito, trasladar las pruebas, dar al trabajador al menos cinco días para responder, decidir con motivos y permitirle impugnar. Las empresas de menos de diez trabajadores solo deben escuchar previamente al trabajador (parágrafo 6). Si ese procedimiento rige también para un despido con justa causa es una pregunta de tu abogado; no la resolvimos.
Estados Unidos. Todos los estados salvo Montana permiten el empleo a voluntad (at-will): cualquiera de las partes puede terminarlo en cualquier momento por cualquier motivo que no sea ilegal. No aplica a quien trabaja con contrato firmado, bajo convenio sindical o en el sector público (USA.gov). Las reglas estatales sobre el pago final y los descuentos no las cubrimos. Si el local aplica el crédito de propinas, descontar faltantes de caja, platos rotos o clientes que se van sin pagar es ilegal (Departamento del Trabajo, hoja informativa 15).
La denuncia penal es una decisión distinta del despido. En el informe de la ACFE de 2026, 54% de los casos se envió a las autoridades; de esos, 72% terminó en condena. Entre quienes no lo hicieron, 51% consideró suficiente la disciplina interna. Decídelo con tu abogado, no en la oficina el mismo día.
¿Cómo prevenir el robo en varios locales?
Se previene con los mismos controles y los mismos números en todos los locales, y comparando un local contra otro, porque una diferencia entre locales suele señalar el problema antes que cualquier sospecha. Con un solo local, tú ves la caja. Con tres, ya no, y ahí es donde los gerentes se quedan solos con el efectivo y el inventario.
- Mide lo mismo cada semana, por local. La diferencia de caja, las cancelaciones y cortesías sobre las ventas, la varianza de los diez productos que más valen, la merma por motivo y el costo de alimentos frente a tu objetivo.
- Un valor atípico es una pregunta, no una conclusión. Antes de sospechar, revisa si hubo un evento, un cambio de menú o un empleado nuevo.
- Que cuente alguien de otro local. Una auditoría sorpresa hecha por un gerente vecino o por ti. En el informe de la ACFE, es de los controles asociados con menor pérdida mediana, 50% menos.
- Rota a los gerentes de vez en cuando. Quien llega a un local nuevo suele ver lo que el anterior dejó de ver. La rotación existía en 27% de los casos de la ACFE, con una pérdida mediana más baja.
- Que una sola persona no haga todo el ciclo. No debe pedir, recibir y pagar. En el informe, los fraudes de tres o más personas tuvieron una pérdida mediana de USD 324,000, contra USD 55,000 de una sola persona; separar tareas hace más difícil ponerse de acuerdo.
- Pon los controles por escrito. Quién cuenta, quién autoriza, qué motivos valen. Si el procedimiento vive en la cabeza del gerente que se fue, el local nuevo parte sin controles. La guía para operar un grupo de varios locales te da una base.
Y el riesgo no está solo abajo. En los casos de la ACFE, los dueños y directivos fueron 16% de los casos pero tuvieron la pérdida mediana más alta, USD 475,000. Que alguien más revise también las cuentas de arriba es parte del control.
¿Por dónde empezar esta semana?
Empieza por lo que casi no cuesta y se nota rápido. Cinco pasos:
- Pon un cajón por cajero y un conteo inicial firmado.
- Haz que el cierre de caja sea a ciegas, con el gerente comparando después.
- Elige una lista corta de motivos para cortesías y cancelaciones, y exige firma de un gerente distinto.
- Cuenta, sin avisar, cinco productos caros y compáralos con lo esperado.
- Abre un canal para que tu equipo te avise directo, y avisa que existe.
Con eso tendrás un mes de datos. Si algo no cuadra, aplica la sección de arriba: descarta el error, documenta y habla con tu abogado antes de actuar.
Dónde encaja Restaurant Codex
Restaurant Codex no es un punto de venta, ni contabilidad, ni cámaras, y no analiza tus cancelaciones o cortesías. Lo que sí hace es el trabajo de contar y de dejar constancia. En Inventario, los conteos se hacen a ciegas en el teléfono, por área o por tienda; el sistema marca los conteos por encima del libro y el uso más rápido de lo normal, y el gerente confirma o revierte cada marca con un motivo. También lleva la merma por motivo, con totales por motivo, producto y estante a 7, 30 y 90 días, y muestra el estado del costo de alimentos, su tendencia y la diferencia en dólares frente al objetivo, por local. Eso te deja comparar un local contra otro, que es la parte difícil.
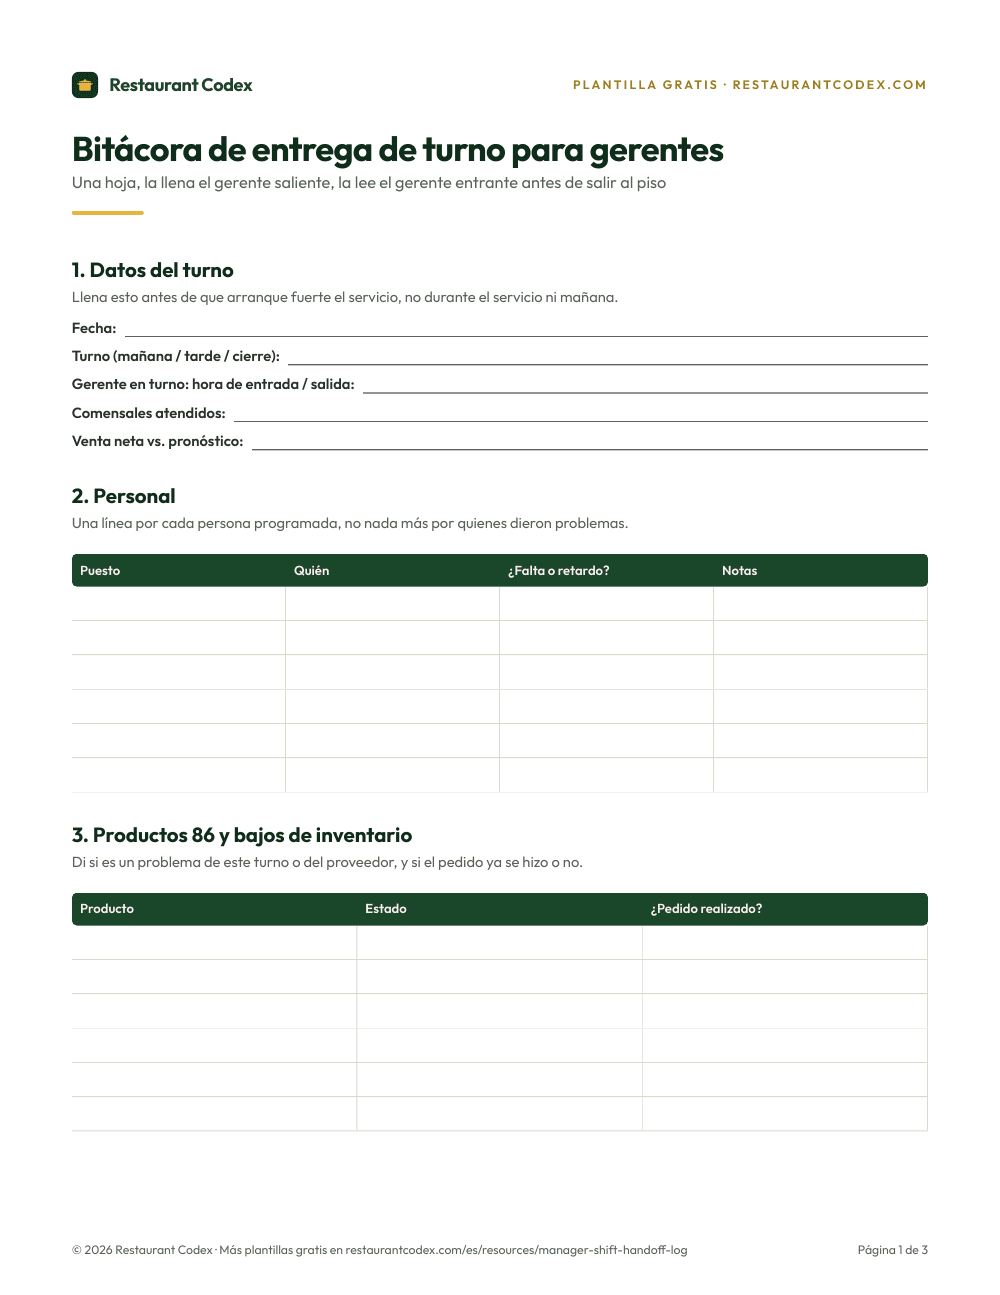
En Operaciones, las listas de cierre pueden pedir foto como prueba, y puedes comparar el cumplimiento por local. Sirve de constancia de que algo se hizo, no de prueba de que nadie robó. Mientras llegas ahí, una bitácora de turno con campos fijos ya deja por escrito la caja, los depósitos y las cortesías, con la firma de los dos gerentes:
Restaurant Codex
El mismo checklist, en cada celular, con foto de prueba
Restaurant Codex convierte esta plantilla en una tarea activa, con marcas de tiempo, fotos y una vista de todas las sucursales. Tráela a una sesión de trabajo de 30 minutos y te mostraremos cómo funcionaría en tus sucursales.
Por el equipo de Restaurant Codex
Escrito con operadores que dirigen grupos de restaurantes con varias sucursales. Revisado contra el FDA Food Code y las fuentes listadas abajo.
Fuentes
- INEGI, Comunicado de prensa 780/24, Encuesta Nacional de Victimización de Empresas (ENVE) 2024, 10 de diciembre de 2024
- INEGI, ENVE 2024, Presentación ejecutiva (tasas por tipo de delito y cifra oculta)
- INEGI, ENVE 2024, Cuestionario principal (definición de robo hormiga)
- ACFE, Occupational Fraud 2026: A Report to the Nations
- Pierce, Snow y McAfee, Cleaning House: The Impact of Information Technology Monitoring on Employee Theft and Productivity, Management Science 61(10), 2015
- Orden Jurídico Nacional (Secretaría de Gobernación), Ley Federal del Trabajo (artículos 47, 48, 110, 135, 517 y 784)
- Senado de la República, Código Sustantivo del Trabajo de Colombia (artículos 60 y 62)
- Senado de la República, Código Sustantivo del Trabajo de Colombia (artículo 115, modificado por la Ley 2466 de 2025, artículo 7)
- Senado de la República, Código Sustantivo del Trabajo de Colombia (artículo 149, descuentos prohibidos)
- Departamento del Trabajo de Estados Unidos, Fact Sheet 15: Tipped Employees Under the Fair Labor Standards Act
- USA.gov, Termination guidance for employers (empleo a voluntad)