¿Las propinas son parte del salario en México?
Sí: el artículo 346 de la Ley Federal del Trabajo (LFT) dice que las propinas son parte del salario de los trabajadores de hoteles, casas de asistencia, restaurantes, fondas, cafés, bares y otros establecimientos análogos, "en los términos del artículo 347". El artículo 344 define a quién se aplica el capítulo, y ahí entran todos los trabajadores de un restaurante, también los de cocina.
La frase "en los términos del artículo 347" es la que más se pasa por alto. El 347 dice que, si no se determina en calidad de propina un porcentaje sobre las consumiciones, las partes fijan el aumento que debe hacerse al salario base "para el pago de cualquier indemnización o prestación que corresponda a los trabajadores", y que ese salario debe ser remunerador, tomando en cuenta la importancia del establecimiento. En palabras llanas: la propina cuenta como salario para calcular lo que le tocaría al trabajador si lo liquidas, y tú tienes que pactar de cuánto es ese aumento si la propina no es un porcentaje fijo.
Eso no convierte la propina en un pago tuyo. Sigue siendo dinero del cliente que se entrega al trabajador. Lo que la ley hace es tratarla como parte de su ingreso, con las consecuencias de ISR, seguridad social e indemnización que vienen más abajo.
¿Puede un restaurante quedarse con las propinas o juntarlas en un fondo?
No puede quedarse con ninguna parte: el segundo párrafo del artículo 346 dice que los patrones no podrán reservarse ni tener participación alguna en las propinas, y el artículo 350, fracción II, pone a los inspectores del trabajo a verificar que correspondan en su totalidad a los trabajadores.
Lo que sí puede existir es un fondo común repartido entre los trabajadores, siempre que lo acuerden y que tú no retengas nada. La ley no prohíbe el reparto colectivo; prohíbe que el patrón participe. Para el dueño, la regla práctica es esta: nada de la bolsa de propinas entra a tu caja, ni siquiera de forma temporal.
Tres cosas que parecen razonables y no lo son:
- Pagar con propinas lo que le toca pagar al restaurante. Platos rotos, faltantes de caja o el costo de la terminal no se descuentan de la bolsa. El artículo 110 de la LFT prohíbe los descuentos al salario salvo los casos que enumera, y la propina es parte del salario. Es lectura prudente, no un precedente que haya revisado un juez; consúltalo con tu abogado.
- Poner al dueño o a los socios en el reparto. El artículo 346 lo cierra. Si el gerente participa o no, es una decisión que debes tomar con un abogado y dejar por escrito, porque el gerente suele actuar como representante del patrón.
- Cobrar la propina como un porcentaje fijo en la cuenta. Aquí chocan dos normas. El 347 menciona un porcentaje sobre las consumiciones, pero PROFECO dijo el 2 de enero de 2025, con base en el artículo 10 de la Ley Federal de Protección al Consumidor, que la propina es voluntaria y que no pueden incluirla en la cuenta. Para un restaurante normal, la salida segura es que el cliente decida. Si tienes banquetes con precio cerrado o contratos con hoteles, pregunta a un abogado cómo documentar un cargo por servicio, y no lo llames propina.
¿Cómo se reparten las propinas entre el piso y la cocina?
Se reparten como lo acuerden por escrito el patrón y los trabajadores, porque los artículos 344 a 350 no traen una fórmula de reparto entre áreas. Lo único que la ley fija es el límite: todo lo que el cliente dejó llega a los trabajadores, y tú no te quedas con nada.
Los esquemas que más se usan, con su trade-off:
| Esquema | Cómo funciona | Cuándo conviene | Dónde falla |
|---|---|---|---|
| Cada quien lo suyo | El mesero se queda con lo que recibe | Cartas cortas, sin cocina visible, pocos meseros | La cocina no recibe nada y se va primero |
| Porcentaje fijo a la cocina | Por ejemplo, 30% de la bolsa semanal va a la cocina | Equipos estables, fácil de explicar | No ajusta por horas ni por turno |
| Puntos por puesto y por turno | Cada puesto tiene puntos; se reparte la bolsa entre el total de puntos | Equipos mixtos, varios turnos | Requiere registro de turnos y revisión semanal |
Un ejemplo con números inventados, solo para ver la mecánica. Digamos un restaurante con una bolsa semanal de $54,600 MXN (efectivo y tarjeta juntos, sin descontar nada) y estos puntos por puesto: mesero 10, barman 8, runner 7, cocinero de línea 6, ayudante de cocina 4 y lavaloza 3. Con 4 meseros, 1 barman, 2 runners, 3 cocineros, 2 ayudantes y 1 lavaloza, son 91 puntos. Cada punto vale $54,600 / 91 = $600.
| Puesto | Personas | Puntos c/u | Cada persona recibe | Subtotal |
|---|---|---|---|---|
| Mesero | 4 | 10 | $6,000 | $24,000 |
| Barman | 1 | 8 | $4,800 | $4,800 |
| Runner | 2 | 7 | $4,200 | $8,400 |
| Cocinero de línea | 3 | 6 | $3,600 | $10,800 |
| Ayudante de cocina | 2 | 4 | $2,400 | $4,800 |
| Lavaloza | 1 | 3 | $1,800 | $1,800 |
| Total | 13 | 91 | $54,600 |
El piso se lleva $37,200 (68%) y la cocina $17,400 (32%). Los puntos son de ejemplo, no de la ley. Ajusta por turnos o días trabajados, y registra quién estuvo.
Un reparto que da resultado es uno que cualquiera del equipo puede recalcular con una calculadora. Si la hoja necesita al gerente para explicarse, pierde la confianza que la política debía darte.
¿Cómo tributan las propinas ante el SAT y el IMSS?
Ante el SAT, la propina es ingreso del trabajador y tú debes contarla al calcular su retención de ISR. Lo dice el criterio normativo 35/ISR/N del Anexo 7 de la Resolución Miscelánea Fiscal para 2026, publicado en el DOF el 9 de enero de 2026: las propinas que se concedan a los trabajadores "deben ser consideradas por el empleador para efectuar el cálculo y retención del ISR", conforme al artículo 96 de la Ley del ISR, que aplica la tarifa a la totalidad de los ingresos del mes.
Para eso necesitas saber cuánto recibió cada persona. Es la razón más práctica para llevar el registro del reparto en nómina, y no en un cuaderno.
El criterio 30/IVA/N, en el mismo anexo, aclara que las propinas no forman parte de la base del IVA, porque el patrón no puede reservarse participación en ellas.
Ante el IMSS, la respuesta depende de quién determina la propina. El artículo 27 de la Ley del Seguro Social (LSS) dice que el salario base de cotización (SBC) se integra con "cualquiera otra cantidad o prestación que se entregue al trabajador por su trabajo", y su lista de exclusiones, de la fracción I a la IX, no menciona las propinas.
| Si la propina es... | Salario para indemnización (LFT) | SBC del IMSS (LSS art. 27) | ISR |
|---|---|---|---|
| Un porcentaje o monto que tú fijas o entregas | Sí, art. 347 | Sí, es una cantidad que entregas por el trabajo | Se suma a su ingreso, criterio 35/ISR/N |
| Lo que el cliente deja directo y tú no determinas | Sí, en los términos del art. 347 | Zona gris, ver abajo | Se suma a su ingreso, criterio 35/ISR/N |
La zona gris es esta. La LSS no dice nada específico sobre la propina que el cliente deja directo. En la práctica, los despachos fiscales sostienen que no integra el SBC porque proviene de un tercero y el patrón no la conoce, apoyándose en acuerdos del Consejo Técnico del IMSS y en fallos del Tribunal Federal de Justicia Administrativa. Esa postura no está en el texto de la ley. Pide a tu contador el fundamento por escrito antes de depender de ella.
Un contraste que ayuda a ver que no hay regla expresa para restaurantes: el artículo 291-F de la LFT sí excluye de forma explícita las propinas del SBC de los trabajadores de plataformas digitales. Para restaurantes no hay un texto igual.
Y si el SBC cambia, recuerda que el artículo 15, fracción I, de la LSS te da cinco días hábiles para comunicar al IMSS las modificaciones de salario.
¿Qué pasa con las propinas que se pagan con tarjeta?
Una propina con tarjeta es propina igual que la de efectivo: es del trabajador, entra a su ingreso y no puedes retenerla. El dinero entra a tu cuenta bancaria a través del adquirente, así que tú controlas el tiempo de entrega, y por eso la regla debe ser clara.
Qué hacer en la práctica:
- Pagarla con la nómina o en la siguiente fecha fija. El artículo 101 de la LFT permite pagar el salario por depósito en cuenta, tarjeta de débito o transferencia con consentimiento del trabajador, y dice que los costos de esos medios los cubre el patrón.
- No descontar la comisión de la terminal de la propina del trabajador. La ley no dice expresamente si se puede, y el artículo 110 limita los descuentos al salario. Lo prudente es absorber la comisión como costo del restaurante. Si quieres otra cosa, que la apruebe un abogado y la firmen los trabajadores.
- Dejar que el cliente decida. PROFECO dice que la propina no se incluye en la cuenta. Si tu terminal sugiere porcentajes, el cliente debe poder elegir otro monto o cero. En los textos revisados no hay una regla expresa sobre las sugerencias en pantalla.
- Registrar quién la generó. En una cuenta con varias mesas o varios meseros, el sistema de punto de venta debe poder atribuirla; si no, la regla de reparto debe decirlo.
¿Qué debe decir una política de propinas?
Una política de propinas es una hoja de una o dos páginas, firmada por cada trabajador al ingresar, que dice quién participa, cómo se reparte, cuándo se paga y qué no se descuenta nunca. Sin ella, el reparto depende del gerente de turno.
Una base que puedes adaptar con tu abogado:
- Principio. Todo lo que el cliente deja como propina, en efectivo o con tarjeta, es de los trabajadores. El restaurante no retiene ni descuenta nada de ella.
- Quién participa. Lista de puestos (piso, barra, cocina, lavaloza). Dueño y socios no participan. Escribe qué pasa con el gerente.
- Cómo se reparte. El esquema (puntos, porcentaje) y el valor de cada puesto. Cómo se tratan faltas, retardos y turnos parciales.
- Cuándo se paga. Fecha fija (semanal o con la nómina) y medio de pago. La propina con tarjeta se paga igual que la de efectivo.
- Qué se registra. Total del cierre, hoja de reparto, quién trabajó cada turno. Una copia para cada trabajador.
- Impuestos. Aviso de que la propina se suma a su ingreso para la retención de ISR, y en qué fecha lo ve en su recibo.
- Cambios. Cualquier cambio de regla se firma de nuevo, con fecha de inicio. Nunca se aplica a lo ya generado.
- Quejas. A quién le avisa el trabajador si cree que algo está mal, y en cuánto tiempo se le responde.
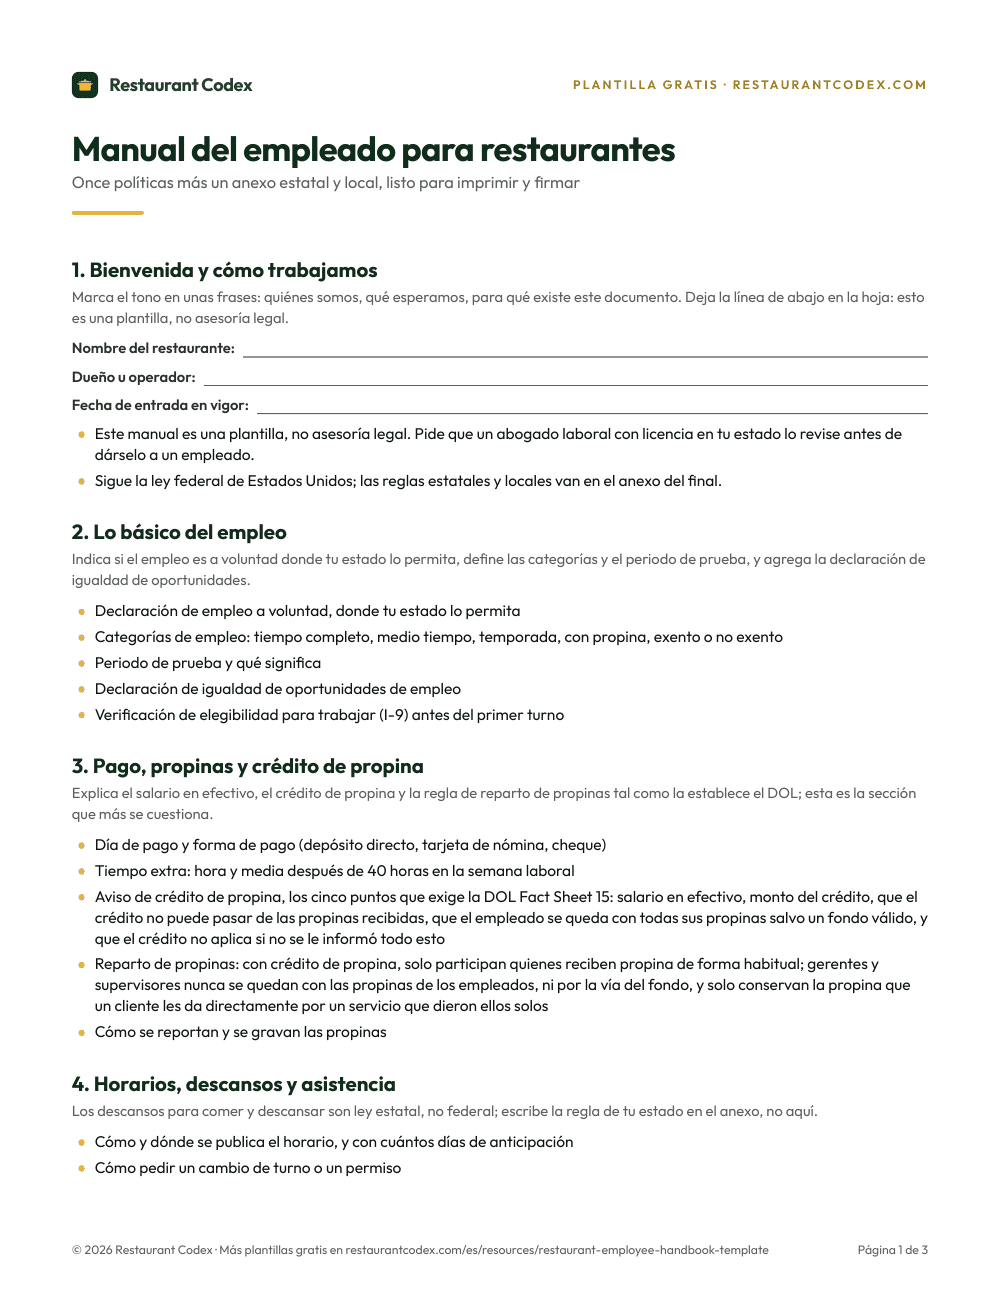
La política va dentro del reglamento o manual del empleado, no suelta en un chat. Y se explica en el primer día; el proceso de incorporación es donde se gana o se pierde la confianza.
¿Cambió algo en la ley de propinas en 2025 y 2026?
No en los artículos que importan. Esta guía se escribió el 24 de octubre de 2026 con el texto de la LFT de la Cámara de Diputados (última reforma DOF 15-01-2026) y con los índices del Diario Oficial revisados hasta el 23 de octubre de 2026. Los decretos que reforman la LFT en ese periodo son el del 1 de mayo de 2026 (reducción de la jornada, que modifica los artículos 58, 59, 61, 66, 67, 68, 69, 71, 132 y 994) y el del 14 de mayo de 2026 (personas artistas). Ninguno toca los artículos 344 a 350.
Lo que sí te toca de cerca es la jornada. El segundo transitorio del decreto del 1 de mayo baja la jornada ordinaria de forma gradual: 48 horas semanales en 2026, 46 en 2027, 44 en 2028, 42 en 2029 y 40 en 2030. Si tu esquema de puntos usa horas trabajadas, revísalo cada enero.
Dos cosas que debes confirmar por tu cuenta: el fundamento del IMSS para la propina que el cliente deja directo, y cualquier criterio de tu estado. Esta guía cubre la ley federal y los criterios publicados; no sustituye a un abogado.
Dónde encaja Restaurant Codex
Restaurant Codex no calcula propinas ni nómina, y no es un punto de venta ni un sistema de recursos humanos: el reparto lo sigues haciendo en tu nómina o en tu hoja de cálculo, y la firma del trabajador sigue siendo en papel o en tu archivo de personal.
Lo que sí hace es dejar la política donde el equipo la encuentra. Puedes cargarla en la Base de Conocimiento como una política más, compartida con los puestos que la necesitan, y Codex Bot responde las preguntas del personal ("¿cuándo se paga la propina de tarjeta?") a partir de lo que escribiste, mostrando la entrada que usó. Si quieres que cada puesto la lea el primer día, la puedes ligar a su ruta de capacitación. Para ver todo lo que hace el sistema, mira qué es Restaurant Codex.
Restaurant Codex
El mismo checklist, en cada celular, con foto de prueba
Restaurant Codex convierte esta plantilla en una tarea activa, con marcas de tiempo, fotos y una vista de todas las sucursales. Tráela a una sesión de trabajo de 30 minutos y te mostraremos cómo funcionaría en tus sucursales.
Por el equipo de Restaurant Codex
Escrito con operadores que dirigen grupos de restaurantes con varias sucursales. Revisado contra el FDA Food Code y las fuentes listadas abajo.
Fuentes
- Cámara de Diputados, Ley Federal del Trabajo (arts. 84, 89, 101, 110, 291-F, 344 a 350), texto con última reforma DOF 15-01-2026
- Cámara de Diputados, Ley del Seguro Social (arts. 15 y 27), texto con última reforma DOF 15-01-2026
- Diario Oficial de la Federación (9 de enero de 2026), Anexos 3, 7, 10, 11, 12, 13, 14, 16 y 29 de la Resolución Miscelánea Fiscal para 2026 (criterios 35/ISR/N y 30/IVA/N)
- PROFECO, La propina ¿es obligatoria?; Profeco te responde (2 de enero de 2025)
- Diario Oficial de la Federación (1 de mayo de 2026), Decreto que reforma la Ley Federal del Trabajo en materia de reducción de la jornada laboral
- Diario Oficial de la Federación (14 de mayo de 2026), Decreto que reforma la Ley Federal del Trabajo y la Ley Federal del Derecho de Autor en materia de personas trabajadoras artistas